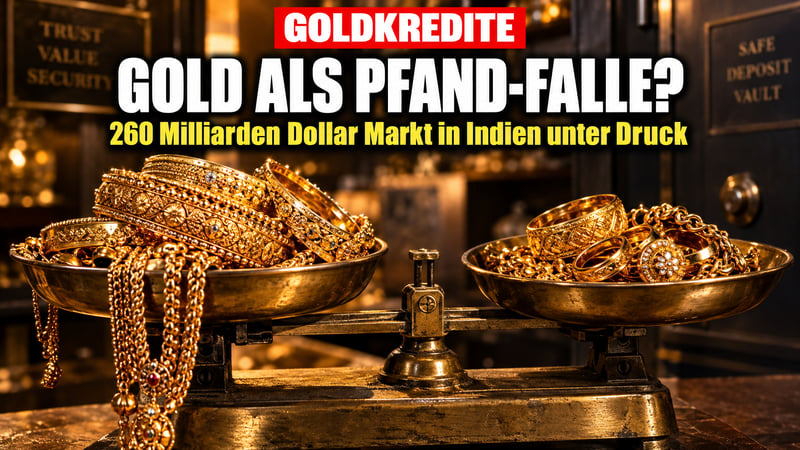
Rund 21,7 Billionen Rupien, umgerechnet etwa 260 Milliarden US-Dollar: So groß ist Indiens Markt für goldbesicherte Kredite inzwischen. Hinter dem Boom zeigen sich aber erste Risse. Indischen Wirtschaftsmedien zufolge verpfänden immer mehr Menschen ihren Schmuck, um Schulden an ganz anderer Stelle zu bedienen.
Gold als letzter Rettungsanker
Aufsehen erregte zuletzt der Finanzdienstleister Piramal Finance. Nach Angaben des Unternehmens sei ein beträchtlicher Teil der im vergangenen Jahr ausgezahlten Goldkredite an Kunden gegangen, die bei anderen Darlehen bereits deutlich im Rückstand gewesen seien. Das Muster liegt auf der Hand: Wer sonst nirgends mehr Geld bekommt, trägt den Familienschmuck zum Pfandleiher.
Daten der Kreditauskunfteien stützen diesen Befund. Demnach sind Goldkreditnehmer heute im Schnitt insgesamt höher verschuldet als noch vor wenigen Jahren. Aus der kurzfristigen Überbrückung wird so immer öfter die letzte Geldquelle.
Ein uraltes System unter neuem Druck
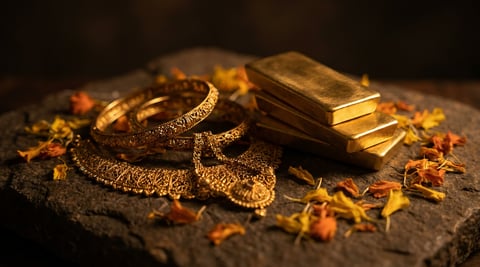
Gold zu verpfänden hat in Indien eine jahrhundertealte Tradition. Schmuck ist dort weit mehr als Zierde: Er ist Familienvermögen, Mitgift und Notgroschen zugleich. Vor allem dort, wo Bankkredite schwer zu bekommen sind, gilt der Goldreif am Handgelenk als die verlässlichste Kreditkarte.
Das Prinzip ist einfach. Der Kunde hinterlegt Gold, der Kreditgeber zahlt einen Teil des Werts aus. Zahlt der Kunde nicht zurück, wird das Pfand verwertet. Deshalb galten diese Kredite lange als vergleichsweise sicher.
Wenn der Puffer schmilzt
Zwei Entwicklungen bringen das Gefüge nun ins Wanken. Erstens hat die Branche kräftig vom vorangegangenen Höhenflug des Goldpreises profitiert. Inzwischen notiert der Preis spürbar unter seinen Rekordmarken. Damit schrumpft der Abstand zwischen Kreditsumme und Wert des Pfands.
Zweitens hat die Notenbank die Regeln gelockert. Im Juni 2025 hob die Reserve Bank of India die erlaubte Beleihungsquote für Kleinkredite unter 250.000 Rupien von 75 auf 85 Prozent an, für Beträge bis 500.000 Rupien auf 80 Prozent. Für Kleinkunden ist das gut gemeint. Doch je näher ein Kredit am Wert des Goldes liegt, desto dünner wird das Eis, wenn die Preise fallen.
Noch ist es ruhig. Aber wie lange?
Offiziell bleiben die Ausfallquoten niedrig. Viele Marktteilnehmer argumentieren, Gold lasse sich im Ernstfall schnell zu Geld machen, mögliche Verluste blieben also begrenzt. Fachleute beobachten trotzdem erste Anzeichen für mehr Zahlungsausfälle in einzelnen Segmenten. Hinzu kommt, dass das Geschäft rasant über seine traditionellen Hochburgen hinauswächst.
Nicht das Gold ist das Problem, sondern die Schulden
Entscheidend ist deshalb nicht, ob Goldkredite an sich gefährlich sind. Die Frage ist, ob sie zunehmend dazu dienen, finanzielle Schieflagen an anderer Stelle zu verdecken. Hält dieser Trend an und gerät der Goldpreis weiter unter Druck, könnte der Boom zur Belastungsprobe werden: für überschuldete Haushalte ebenso wie für manche Kreditgeber.
In der Debatte geht ein Punkt oft unter. Das Edelmetall selbst tut in Indien genau das, wofür es seit Jahrtausenden geschätzt wird: Es ist die Reserve, die bleibt, wenn alles andere versagt. Das Risiko entsteht erst durch die Schulden, die darauf aufgetürmt werden.
Für Sparer hierzulande ist das eine klare Lektion. Gold schützt dann am besten, wenn es schuldenfrei im eigenen Besitz liegt und nicht als Pfand für den nächsten Kredit dient. Als Beimischung in einem breit gestreuten Vermögen können physische Edelmetalle so einen sinnvollen Beitrag zur Vermögenssicherung leisten.
Hinweis: Dieser Beitrag stellt keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf von Finanzprodukten oder Edelmetallen dar. Er gibt die Meinung unserer Redaktion und die uns vorliegenden Informationen wieder. Jeder Leser sollte selbst recherchieren und ist für seine Anlageentscheidungen allein verantwortlich.




 12 Min.