- Kettner Edelmetalle
 Magazin
- News
- Immobilien
- Zinsfalle Eigenheim: Wie einer Familie plötzlich 48.000 Euro fehlten
09:31 Uhr
KI-generiertZinsfalle Eigenheim: Wie einer Familie plötzlich 48.000 Euro fehlten
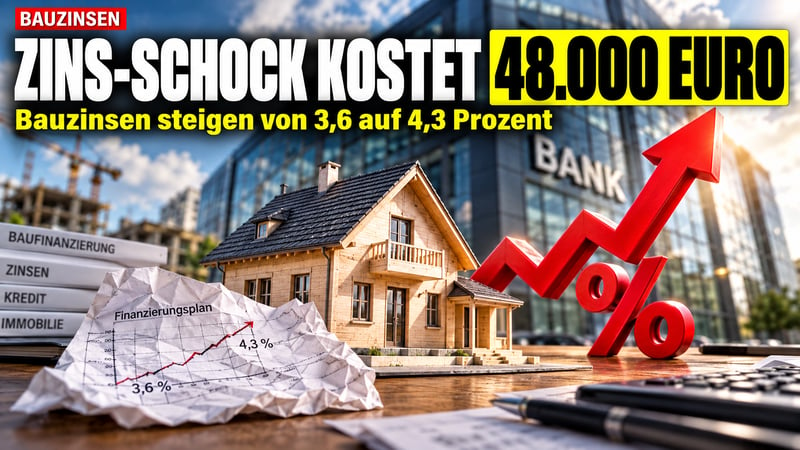
Drei Monate Verhandeln, und am Ende war das Traumhaus trotzdem fast weg. Die Bauzinsen in Deutschland sind seit Juni 2026 so schnell gestiegen wie zuletzt 2022. Für zehn Jahre Zinsbindung werden laut Finanzierungsexperten inzwischen rund 4,3 Prozent fällig. Das Beispiel einer Familie zeigt, wie schnell dabei Zehntausende Euro Kaufkraft verschwinden.
Ein Haus, ein Plan und ein Verkäufer, der pokert
In dem Fallbeispiel, über das FOCUS online berichtet, findet Familie Kollert im Juni ihr Wunschobjekt. Jedes Kind hätte ein eigenes Zimmer, dazu gibt es einen großen Garten und eine ruhige Nachbarschaft. Der Preis liegt bei 500.000 Euro, mit Nebenkosten bei rund 560.000 Euro.
60.000 Euro hat die Familie selbst angespart, die Eltern geben 100.000 Euro dazu. 400.000 Euro soll die Bank finanzieren. Dann kommt der Haken: Die Energiebilanz des Hauses ist zu schlecht. Die Bank verlangt neue Fenster, eine neue Heizung und eine Dämmung. Selbst nach Abzug der Fördermittel kostet das 30.000 Euro, die die Familie beim Kaufpreis wieder hereinholen muss.
Der Verkäufer lässt sich Zeit. Vielleicht kommt ja noch jemand, der den vollen Preis zahlt. Erst im August einigt man sich: 15.000 Euro Nachlass und 15.000 Euro als Darlehen vom Verkäufer.
Der Anruf bei der Bank wird zum Albtraum
Doch in der Zwischenzeit ist der Zins von 3,6 auf 4,3 Prozent gestiegen. Statt 1.700 Euro im Monat wären jetzt 1.933 Euro fällig. Das kann die Familie nicht stemmen. Rechnet man mit der alten Monatsrate, bekommt sie nur noch 352.000 statt 400.000 Euro Kredit. Der Verkäufer müsste also weitere 48.000 Euro nachlassen. Und das nur wegen 0,7 Prozentpunkten.
Die Gründe dafür liegen nicht beim Bankberater vor Ort. Laut Branchendaten ist die Rendite der zehnjährigen Bundesanleihe im August auf rund 3,31 Prozent gestiegen. Das ist der höchste Stand seit 15 Jahren. Außerdem hat die EZB den Leitzins Medienberichten zufolge in diesem Jahr bereits zum zweiten Mal angehoben. Kritiker verweisen auch auf die Schuldenpolitik der schwarz-roten Koalition. Wer Hunderte Milliarden auf Pump ausgibt, verteuere am Ende das Geld für alle, auch für junge Familien.
Verkäufer können nicht mit den Preisen von gestern rechnen
Nicht jedes Haus wird deshalb automatisch billiger. Manche Käufer haben mehr Eigenkapital oder ein höheres Einkommen. Aber das Prinzip ist klar: Wenn Käufer für dieselbe Monatsrate weniger Kredit bekommen, geraten die Kaufpreise unter Druck. Sich an den Preisen aus der Zeit billigen Geldes festzuhalten, wirkt zunehmend unrealistisch.
Die eigentliche Gefahr: die Anschlussfinanzierung
Noch schwieriger wird es für alle, die Mitte der 2010er-Jahre zu ein bis zwei Prozent finanziert haben, oft mit niedriger Tilgung und nur zehn Jahren Zinsbindung. Diese Verträge laufen jetzt nach und nach aus. Die Restschuld muss zu heutigen Konditionen neu finanziert werden. Der Zinssatz kann sich dabei verdoppeln oder sogar verdreifachen.
Experten raten deshalb dringend davon ab, einfach abzuwarten. Sie empfehlen:
- den Wert der Immobilie neu schätzen zu lassen
- eine ehrliche Aufstellung aller Einnahmen und Ausgaben zu machen
- die Rate für 4, 5 und 6 Prozent Zins durchzurechnen
- bis zur Anschlussfinanzierung zusätzliches Geld zurückzulegen, um die Restschuld zu senken
Am Ende hilft die Familie
Die Kollerts bekommen ihr Haus trotzdem. Ein Finanzierungsberater senkt die Tilgung auf 1,25 Prozent und vereinbart die Möglichkeit, Sondertilgungen zu leisten. Der Verkäufer geht mit dem Preis weiter runter, der Energieberater findet eine günstigere Lösung für die Sanierung und die Oma gibt 10.000 Euro dazu. Weil sie in fünf Jahren Geld aus ihrer Lebensversicherung erhält, wird der Kredit aufgeteilt: Die eine Hälfte läuft mit zehn Jahren Zinsbindung, die andere mit fünf.
Das Fazit: Wer ein Haus finanzieren will, braucht Rücklagen, Sicherheiten und oft die Unterstützung der Familie. Gerade wenn Zinsen und Staatsschulden gleichzeitig steigen, halten viele Sparer einen Teil ihres Vermögens bewusst in physischem Gold und Silber. Die Metalle gelten als krisenfeste Ergänzung, die nicht vom Versprechen einer Bank oder eines Staates abhängt.
Hinweis: Dieser Beitrag stellt keine Anlage-, Finanzierungs-, Steuer- oder Rechtsberatung dar. Er gibt die Meinung unserer Redaktion und die uns vorliegenden Informationen wieder. Jeder Leser sollte selbst recherchieren und sich gegebenenfalls unabhängig beraten lassen. Für Ihre Anlage- und Finanzierungsentscheidungen sind Sie allein verantwortlich.
- Themen:
- #Immobilien
- #EZB
- #Sparen
Weiterlesen in den News
Meistgelesen
- Gold-Beben: Warum Goldman Sachs den Rekord erst 2028 erwartet
- Rundfunk-Beben in Magdeburg: Steigt Sachsen-Anhalt bei ARD und ZDF aus?
- Stromsteuer-Streit: Rechnungshof findet 17 Milliarden, Klingbeil nicht
- Gas-Alarm vor dem Winter: Jetzt sollen alte Kohlemeiler retten!
- Hacker-Großangriff: 178 Top-Websites verteilten Schadcode an Besucher!
Kostenloses Live-Webinar
Der Great Reset fürs Geldsystem
Was sich bis 2029 an Ihrem Geld ändert und was Sie vorher tun können.
00Tage00Std.00Min.00Sek.
 PeterHahne
 ErnstWolff
 Dr.Brandenburg
 Prof. Dr.Polleit
 MichaelMross
 OutdoorChiemgau
Jetzt kostenlos Platz sichern100 % kostenlos · Live im Browser, keine Installation
- Kettner Edelmetalle News
- Finanzen
- Wirtschaft
- Politik
Wissenswertes zum Thema