- Kettner Edelmetalle
 Magazin
- News
- Immobilien
- Hauskauf fast ohne Eigenkapital: Bundesbank warnt vor der Schuldenfalle!
11:16 Uhr
KI-generiertHauskauf fast ohne Eigenkapital: Bundesbank warnt vor der Schuldenfalle!
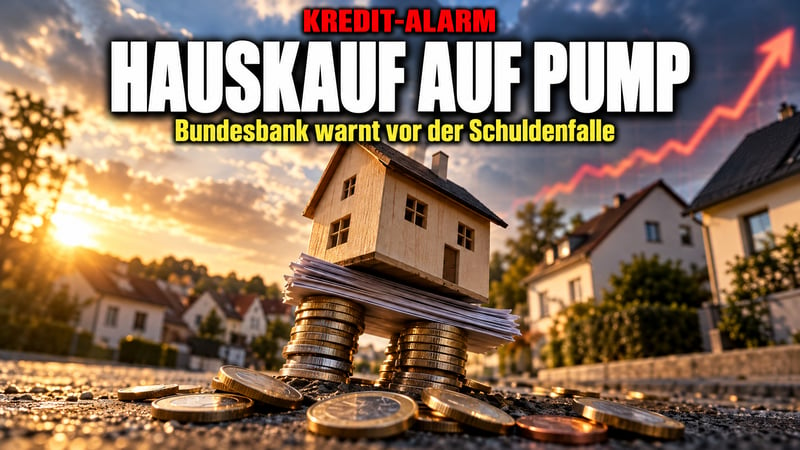
Die Deutsche Bundesbank sieht eine wachsende Gefahr bei Deutschlands Baufinanzierungen. Laut ihrem Finanzstabilitätsbericht 2026, den Vorstandsmitglied Michael Theurer am 12. November in Frankfurt vorgestellt hat, wurden im zweiten Quartal 2026 knapp 38 Prozent der neu vergebenen Wohnimmobilienkredite mit mindestens 90 Prozent Fremdkapital finanziert. Das Eigenheim auf Pump ist damit kein Randphänomen mehr.
Die Zahlen, die sogar Währungshüter aufschrecken
Noch heikler: In rund elf Prozent der Fälle lag die Kreditsumme sogar über dem Beleihungswert der Immobilie. Das ist der vorsichtig angesetzte Wert, den eine Bank im Ernstfall noch erlösen will. Geht etwas schief, deckt das Haus die Schulden also nicht.
Auch wenn man zusätzliche Sicherheiten wie Lebensversicherungen oder Bürgschaften einrechnet, bleiben Berichten zufolge knapp 16,8 Prozent solcher Darlehen übrig. Bei vermieteten Wohnungen liegen die Quoten tendenziell noch höher. Steuerliche Anreize sollen dort besonders riskante Finanzierungen begünstigen.
Wenn die halbe Lohntüte an die Bank geht
Die Beleihung ist nur ein Teil des Problems. Medienberichten zufolge zahlen rund 39 Prozent der Kreditnehmer mehr als 40 Prozent ihres verfügbaren Einkommens für Zins und Tilgung. Bei etwa 17 Prozent sind es sogar mehr als die Hälfte. Im europäischen Vergleich gilt das als überdurchschnittlich hoch.
Was passiert, wenn dann die Waschmaschine kaputtgeht, das Auto streikt oder das Kind eine Zahnspange braucht? Für viele dieser Familien gibt es keinen Spielraum mehr. Und die nächste Belastung steht schon an. Wer seinen Kredit zwischen 2026 und 2032 verlängern muss, könnte laut den Berichten statt rund 2,5 Prozent künftig etwa 5 Prozent Zinsen zahlen. Die Zinslast würde sich also verdoppeln.
Gefährliche Mischung aus Zinsen, Jobverlusten und Preisdruck
Das Timing ist schlecht. Hohe Zinsen treffen auf Stellenabbau und sinkende Immobilienpreise. Gleichzeitig nimmt der Druck in den Bankbilanzen zu. Theurer sagte bei der Vorstellung:
„Die notleidenden Kredite sind seit Mitte des vergangenen Jahres weiter gestiegen.“
Die Probleme kommen vor allem aus dem Unternehmenssektor und dem Markt für Gewerbeimmobilien, wo die Bundesbank weitere Preisrückgänge für möglich hält. Bei Privatleuten geht es um viel Geld: Wohnimmobilienkredite machen rund 76 Prozent aller Bankkredite an private Haushalte aus. Ein Einbruch am Wohnungsmarkt würde also das ganze Finanzsystem treffen.
Die Antwort aus Frankfurt: noch mehr Regeln?
Die Bundesbank fordert eine gesetzliche Grundlage für Kreditobergrenzen, die sich am Einkommen orientieren. Fachleute sprechen von DSTI- und DTI-Limits. Sie würden festlegen, wie hoch Schulden und Raten im Verhältnis zum Einkommen sein dürfen. Internationale Gremien wie der IWF drängen seit Jahren darauf. Die Finanzaufsicht BaFin hatte dagegen erst 2025 den Kapitalpuffer der Banken für Wohnimmobilienkredite von zwei auf ein Prozent gesenkt.
Kritiker dürften fragen, ob ein staatlicher Kreditdeckel wirklich hilft. Die Wurzel des Problems liegt woanders. Grunderwerbsteuer, teure Bauauflagen und hohe Abgaben machen es Familien fast unmöglich, nennenswertes Eigenkapital anzusparen. Wer das ignoriert und nur den Kreditzugang begrenzt, sperrt die Mittelschicht womöglich ganz aus dem Eigentum aus.
Auch zum Staat findet die Bundesbank klare Worte. Die Mischung aus hohen, weiter steigenden Staatsschulden und geringem Wirtschaftswachstum bleibe „toxisch“. Das passt schlecht zur Schuldenpolitik der Bundesregierung mit ihrem Sondervermögen von 500 Milliarden Euro.
Fazit: Rücklagen statt Pump
Die Warnung aus Frankfurt zeigt: Eigenverantwortung beginnt beim Eigenkapital. Wer kauft oder anschlussfinanziert, sollte mit höheren Zinsen, möglichen Wertverlusten und strengeren Regeln rechnen. Echte Rücklagen sind dabei wichtiger denn je. Physisches Gold und Silber können als Beimischung in einem breit gestreuten Vermögen eine sinnvolle Ergänzung sein. Sie hängen an keinem Kreditvertrag, haben keine Beleihungsquote und tragen kein Ausfallrisiko einer Bank.
Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlage-, Finanzierungs- oder Rechtsberatung dar. Jeder Leser muss selbst recherchieren und ist für seine Anlage- und Finanzierungsentscheidungen selbst verantwortlich.
- Themen:
- #Immobilien
- #Banken
- #Insolvenzen
- #Steuern
Weiterlesen in den News
Meistgelesen
- Termin nur gegen Bares? Kassenärzte-Chef löst Beben in Praxen aus
- Wolf im Schafspelz verschwindet: Bremen stoppt Islamismus-Warnung!
- Geheimdienst-Reform durch: Bekommt Deutschland eine Geheimpolizei?
- Plünderungen bei Gen-Z-Demo: Was die Täterzahlen wirklich zeigen
- Klima-Index-Klatsche: Milliarden verpulvert – Deutschland stürzt ab!
Kostenloses Live-Webinar
Der Great Reset fürs Geldsystem
Was sich bis 2029 an Ihrem Geld ändert und was Sie vorher tun können.
00Tage00Std.00Min.00Sek.
 PeterHahne
 ErnstWolff
 Dr.Brandenburg
 Prof. Dr.Polleit
 MichaelMross
 OutdoorChiemgau
Jetzt kostenlos Platz sichern100 % kostenlos · Live im Browser, keine Installation
- Kettner Edelmetalle News
- Finanzen
- Wirtschaft
- Politik
Wissenswertes zum Thema