


25.12.2025
 5 Min.
Wie Misstrauen zur neuen Volksgemeinschaft wird
Was derzeit als „Vertrauenskrise“ etikettiert wird, ist in Wahrheit ein…

 Mehr als 280.000
 Über 30 Jahre
 Sicherer Versand
 Google: 4,9/5
 MagazinNewsSchulden-Beben in Paris: Wird Frankreich zum neuen Griechenland?
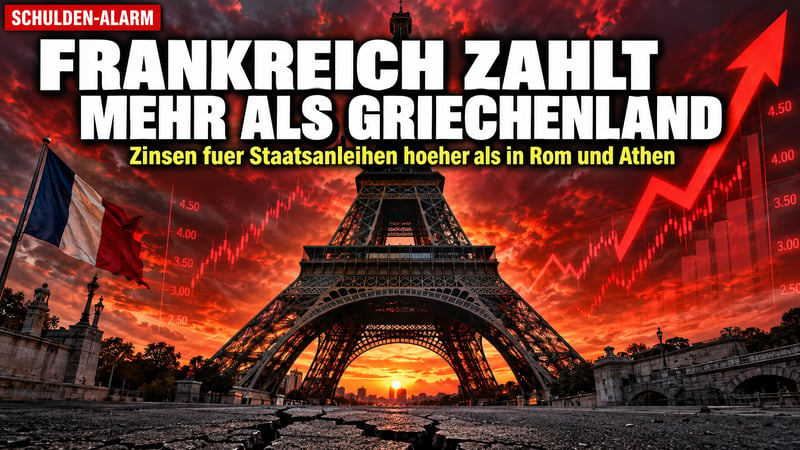
Die zweitgrößte Volkswirtschaft der Eurozone verliert das Vertrauen der Anleger. Die Rendite zehnjähriger französischer Staatsanleihen ist Ende September 2026 auf über 4,5 Prozent geklettert, so hoch wie seit 2008 nicht mehr. Der Abstand zu deutschen Bundesanleihen liegt inzwischen über einem Prozentpunkt. Für Europa ist das ein Alarmsignal, für Deutschland auch.
Lange galt Frankreich als zweiter Stabilitätsanker des Euro, gleich neben Deutschland. Diese Zeiten sind vorbei. Laut Marktdaten verlangten Investoren zuletzt rund 4,6 Prozent für zehnjährige Papiere aus Paris. Ende Juni waren es noch knapp 3,6 Prozent.
Der Risikoaufschlag gegenüber der Bundesanleihe, im Fachjargon OAT-Bund-Spread, stieg Berichten zufolge auf rund 105 Basispunkte. Zuletzt lag er während der Euro-Schuldenkrise im Jahr 2012 so hoch. Und dann kommt die Pointe: Italien und Griechenland, damals die Sorgenkinder, leihen sich heute günstiger Geld als Frankreich. Bei 30-jährigen Papieren muss Paris sogar über 5,3 Prozent Zinsen zahlen.
Das Fundament des Problems ist die Verschuldung. Das französische Finanzministerium rechnet laut Medienberichten für 2026 mit einem Rekordwert von 119,3 Prozent der Wirtschaftsleistung. Für 2027 werden sogar 121,7 Prozent erwartet. In absoluten Zahlen soll der Schuldenstand bei rund 3,5 Billionen Euro liegen.
Das Haushaltsdefizit dürfte in diesem Jahr bei etwa 5,4 Prozent liegen, also weit über der Maastricht-Grenze von 3 Prozent. Hinzu kommen ein schwaches Wachstum und eine Konsumflaute. Steigende Zinsen machen alles schlimmer: Jede neue Anleihe kostet den Staat mehr. Das ist ein Teufelskreis, aus dem schon manche Regierung nicht mehr herauskam.
Seit der vorgezogenen Parlamentswahl im Sommer 2024 hat Frankreich keine stabile Mehrheit mehr. Im Dezember 2024 und im September 2025 wurden Regierungen per Misstrauensvotum gestürzt. Den Haushalt für 2026 konnte Premierminister Sébastien Lecornu erst im Februar durchbringen, und zwar nur mit einem Verfassungskniff am Parlament vorbei.
Nun will Lecornu Einsparungen von 54 Milliarden Euro durchsetzen und das Defizit 2027 auf 5 Prozent drücken. Die Abstimmung ist für den 17. November geplant. Beobachter halten einen erneuten Sturz der Regierung für möglich. Im Frühjahr 2027 steht zudem die Präsidentschaftswahl an. Wer gewinnt schon eine Wahl mit einem Sparprogramm?
Fitch und S&P haben Frankreich bereits im vergangenen Jahr auf A+ herabgestuft. Die Agentur Morningstar DBRS hat den Ausblick für ihr AA-Rating jüngst auf negativ gesenkt. Die Begründung laut Berichten: Die Regierung gehe die Schieflage im Haushalt nicht an. Die Bank ING hält einen Anstieg des Spreads auf 125 Basispunkte für möglich. Der Vermögensverwalter Pictet schließt vor der Wahl sogar 150 Basispunkte nicht aus.
Ein Hauptrisiko sehen Analysten in der Struktur der Gläubiger. Mehr als die Hälfte der französischen Staatsanleihen liegt Berichten zufolge in ausländischen Händen. Solche Investoren ziehen ihr Geld oft als Erste ab, wenn es ungemütlich wird.
Viele Fachleute rechnen derzeit nicht mit einer Krise, die den ganzen Kontinent erfasst. Doch wenn der Markt kippt, richten sich die Blicke auf die EZB. Sie hat 2022 ein eigenes Instrument geschaffen, um die Zinsen einzelner Euro-Staaten mit Anleihekäufen zu drücken. Deutschland ist der größte Anteilseigner der Notenbank. Eine Rettung für Paris würde also auch an deutschen Steuerzahlern hängen bleiben.
Berlin sollte daraus lernen, statt darüber zu lächeln. Mit dem 500-Milliarden-Sondervermögen macht auch die Regierung Merz neue Schulden, obwohl sie das Gegenteil versprochen hatte. Frankreich zeigt gerade, wie schnell Märkte ihre Geduld verlieren.
Für Sparer liegt die Lehre auf der Hand. Staatsanleihen gelten als „sicher“, bis sie es nicht mehr sind. Physisches Gold und Silber hängen nicht vom Versprechen einer Regierung ab. Als Beimischung in einem breit gestreuten Vermögen können sie eine sinnvolle Absicherung gegen Schulden- und Währungsrisiken sein.
Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Jeder Anleger sollte eigene Recherchen durchführen und ist für seine Anlageentscheidungen selbst verantwortlich.
 5 Min.
 20 Min.
 21 Min.
 5 Min.
 18 Min.
 10 Min.
 13 Min.
 4 Min.
 14 Min.
 17 Min.
 6 Min.
 19 Min.

Sie möchten regelmäßig über Produktneuheiten, spannende Finanznachrichten und exklusive Sonderangebote informiert werden? Dann melden Sie sich hier für den kostenfreien Kettner Edelmetalle Newsletter an.
Durch Eingabe Ihrer E-Mail-Adresse und Anklicken des Buttons „Abschicken“ geben Sie die folgende Einwilligungserklärung ab: „Ich bin damit einverstanden, per E-Mail über Produktneuheiten, spannende Finanznachrichten und exklusive Sonderangebote informiert zu werden und willige daher in die Verarbeitung meiner E-Mail-Adresse zum Zwecke der Zusendung des Newsletters ein. Diese Einwilligung kann ich jederzeit und ohne Angabe von Gründen mit Wirkung für die Zukunft widerrufen. Die Rechtmäßigkeit der bis zum Widerruf erfolgten Verarbeitung bleibt im Falle des Widerrufs unberührt.“
Werde jetzt Teil vom #TeamGold