 280.000
 30 Jahre
 Sicherer


News werden geladen…
- Kettner Edelmetalle
 Magazin
- Abheben in Andøya: Europas private Raumfahrt wird erwachsen
Abheben in Andøya: Europas private Raumfahrt wird erwachsen
Chart wird geladen
Stand: 21. September 2026. Im Text genannte Termine: Erstflug Spectrum 30. März 2025 · Ministerratskonferenz der ESA in Bremen, November 2025 · Betriebseinstellung von Orbex 18. Februar 2026 · Unterzeichnung der ersten Verträge der European Launcher Challenge 27./28. August 2026 · zweiter Spectrum-Flug 5. September 2026 · Bestätigung der Nutzlast-Aussetzung 9. September 2026.
Am Abend des 5. September 2026 hob um 22:12 Uhr eine 28 Meter hohe Rakete von der norwegischen Insel Andøya ab. Es war der zweite Flug der Spectrum von Isar Aerospace – und nach Darstellung des Unternehmens der erste Orbitalflug eines privaten europäischen Raketenbauers vom europäischen Festland. Was danach folgte, war weniger spektakulär, aber wichtiger: fünf Kleinsatelliten wurden ausgesetzt, und die europäische Debatte über eigenen Zugang zum Weltraum bekam zum ersten Mal seit Jahren einen Beleg statt nur eine Absichtserklärung.
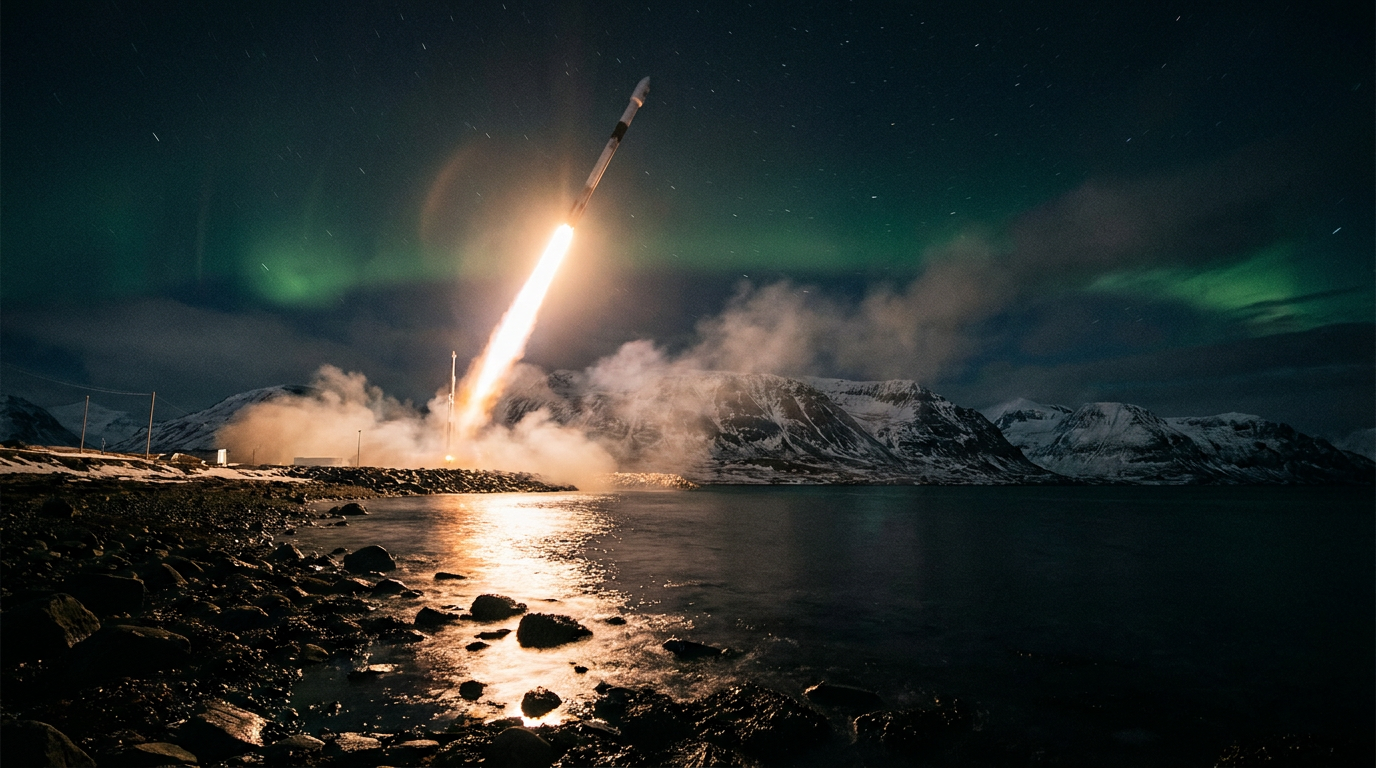
22:12 Uhr, Andøya
Andøya liegt nördlich des Polarkreises, rund 300 Kilometer nördlich von Bodø. Der Standort wird seit Jahrzehnten für Höhenforschungsraketen genutzt; seine geografische Lage erlaubt Starts in polnahe und sonnensynchrone Umlaufbahnen, ohne dass die Flugbahn über dicht besiedeltes Gebiet führt. Genau dort hat Isar Aerospace einen eigenen Startkomplex errichtet.
Der Ablauf des Abends folgte dem Standard-Drehbuch eines Orbitalflugs: Abheben, der Moment der höchsten aerodynamischen Belastung – im Fachjargon MaxQ –, Brennschluss und Abtrennung der ersten Stufe, Zündung der zweiten Stufe, Überschreiten der Kármán-Linie in 100 Kilometern Höhe, Abwurf der Nutzlastverkleidung, ein Brennmanöver zur Kreisbahn und schließlich das Aussetzen der Nutzlasten. Die erste Stufe sank nach eigenen Angaben kontrolliert in einen abgesperrten Korridor im Nordmeer.
Das Entscheidende ist nicht der Start, sondern die Bestätigung danach. Am 9. September 2026 teilte Isar Aerospace mit, dass alle Kundennutzlasten im Orbit freigesetzt wurden und der Großteil der Satelliten Funkkontakt aufgenommen hat. Erst damit wird aus einem Feuerwerk eine Transportleistung.
Der zweite Versuch sitzt
Isar Aerospace wurde 2018 gegründet und hat seinen Sitz im Münchner Umland. Der erste Testflug am 30. März 2025 endete nach rund 30 Sekunden mit dem Absturz der Rakete in unmittelbarer Nähe des Startplatzes. Das Unternehmen wertete den Flug damals ausdrücklich als Datenlieferant, nicht als Fehlschlag – eine Lesart, die nach dem zweiten Flug leichter zu akzeptieren ist als davor.
Die Spectrum ist eine zweistufige Rakete mit 28 Metern Höhe und zwei Metern Durchmesser. Sie wird von insgesamt zehn selbst entwickelten Triebwerken angetrieben, die Propan und flüssigen Sauerstoff verbrennen. Die Herstellerangabe für die Nutzlast liegt bei bis zu 1.000 Kilogramm in einen niedrigen Erdorbit beziehungsweise rund 700 Kilogramm in einen sonnensynchronen Orbit.
Wer mitgeflogen ist
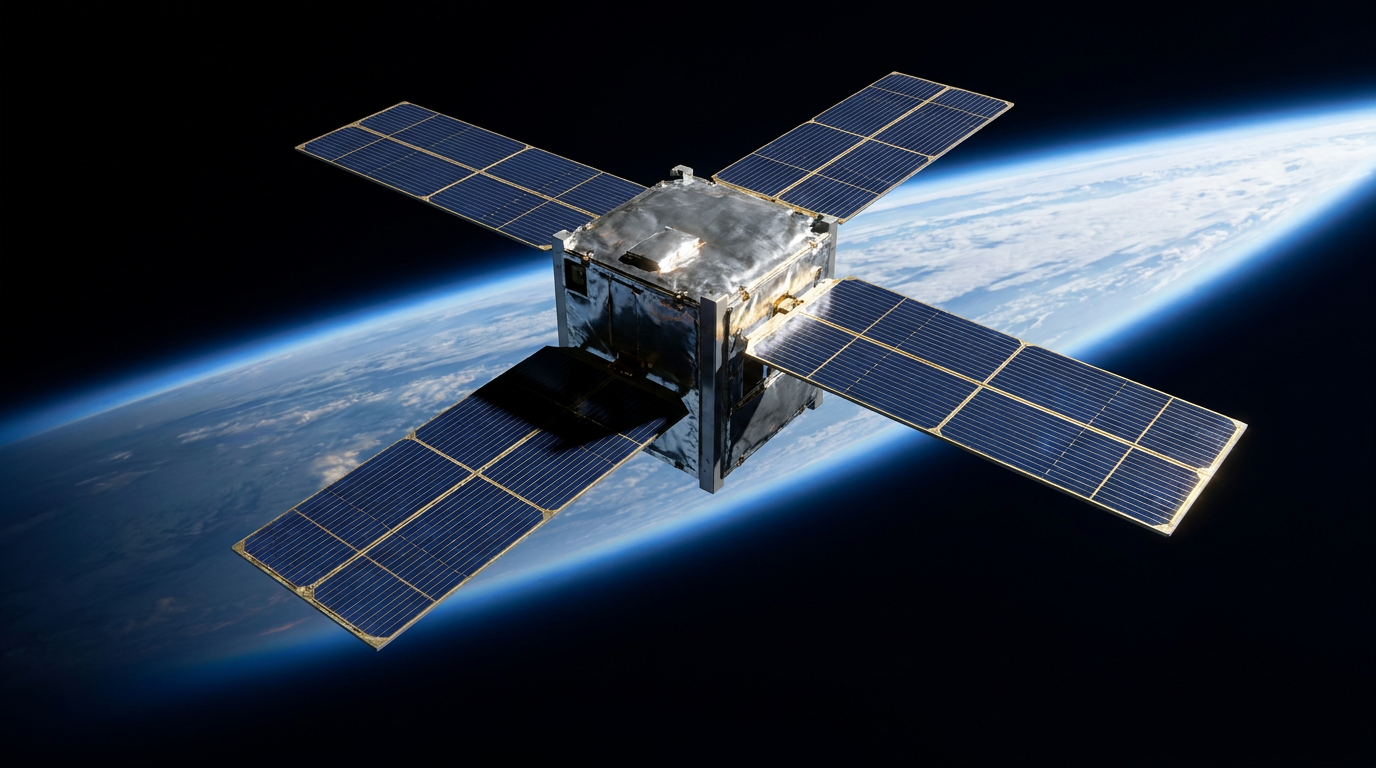
An Bord waren fünf CubeSats und ein Technologiedemonstrator. Nach Angaben von Isar Aerospace stammten die Nutzlasten von:
- der TU Berlin
- der Universität Maribor (Slowenien)
- dem TU Wien Space Team
- der norwegischen NTNU in Trondheim
- dem bulgarischen Satellitenhersteller EnduroSat
- dem Münchner Unternehmen Dcubed, das einen Technologiedemonstrator beisteuerte
Ausgewählt wurden die Nutzlasten über den Mikrolauncher-Wettbewerb der Deutschen Raumfahrtagentur im DLR; die Flüge werden über das ESA-Programm Boost! mitfinanziert. Das ist eine Randnotiz mit Signalwirkung: Der erste kommerzielle Orbitalflug eines europäischen Privatunternehmens transportierte überwiegend öffentlich geförderte Universitätstechnik.
Was das Unternehmen daraus macht
Firmenchef Daniel Metzler erklärte in der Mitteilung vom 5. September 2026, der Raketenstart sei weiterhin das größte Nadelöhr der globalen Raumfahrtindustrie – und ab jetzt gebe es eine echte Alternative für kommerzielle und institutionelle Kunden. Das ist die Sicht des Anbieters, nicht ein neutraler Befund. Belastbar ist bislang: ein erfolgreicher Flug.
Nach eigenen Angaben produziert Isar Aerospace in einer neuen Fertigung im Münchner Umland und hat die Spectrum-Exemplare drei bis sieben bereits in Arbeit; die Anlage sei auf bis zu 40 Trägerraketen pro Jahr ausgelegt. Ein zweiter Startkomplex entsteht in Nova Scotia in Kanada, um mittlere und hohe Bahnneigungen bedienen zu können. Ob aus der ausgelegten Kapazität eine tatsächliche Startrate wird, ist die offene Frage der kommenden zwei Jahre.
Sechs Verfolger – und ein Ausgeschiedener
Isar Aerospace ist nicht allein. Europa hat inzwischen eine ganze Reihe privater Raketenbauer, die auf den Markt für Kleinsatelliten-Transporte zielen – jenes Segment, das die Ariane-Familie nie wirtschaftlich bedienen konnte und das bislang überwiegend in die USA abgewandert ist. Ein Name in dieser Aufstellung steht allerdings bereits für das Gegenteil eines Aufbruchs.
| Unternehmen | Sitz | Rakete | Nutzlast (Angabe) | Startplatz | Status |
|---|---|---|---|---|---|
| Isar Aerospace | Deutschland | Spectrum | bis 1.000 kg LEO | Andøya (NO), Nova Scotia im Bau | Orbit erreicht am 5.9.2026 |
| Rocket Factory Augsburg (RFA) | Deutschland | RFA One | Website: bis 1.300 kg LEO; erste Ausbaustufe laut Unternehmen bis 500 kg | SaxaVord (Schottland) | Erstflug ausstehend, Fenster ab 10.8.2026 verstrichen |
| PLD Space | Spanien | Miura 5 | bis 540 kg SSO | Kourou (Französisch-Guayana) | Erstflug ausstehend |
| MaiaSpace | Frankreich | Maia | k. A. | Kourou | Entwicklung |
| HyImpulse | Deutschland | SL1 | bis 600 kg LEO | offen | Erstflug für 2027 angestrebt |
| Skyrora | Großbritannien | Skyrora XL | bis 315 kg | offen | Entwicklung, kein ELC-Vertrag |
| Latitude | Frankreich | Zephyr | bis 300 kg SSO | offen | Entwicklung, kein ELC-Vertrag |
| Orbex | Großbritannien | Prime | k. A. | SaxaVord (geplant) | Betrieb eingestellt am 18.2.2026, nie geflogen |
Einige Details lohnen den zweiten Blick. RFA ist kein reines Start-up, sondern ein Spin-off des Bremer Raumfahrtkonzerns OHB, der weiterhin 65 Prozent der Anteile hält. Die vielzitierte Nutzlast von 1.300 Kilogramm stammt von der Unternehmenswebsite; auf einem OHB-Kapitalmarkttermin im Mai 2026 nannte RFA-Entwicklungschef Stefan Brieschenk für die zunächst fliegende Ausbaustufe Block 1 bis zu 500 Kilogramm. Die 1,5 Tonnen sollen erst mit der 45 Meter hohen Block-2-Variante ab 2028 erreichbar sein. PLD Space hat 2023 mit der Miura 1 einen suborbitalen Technologiedemonstrator geflogen und will mit der Miura 5 aus Französisch-Guayana starten. HyImpulse verfolgt als einziges Unternehmen im Feld einen Hybridantrieb: Der Feststoff ist Paraffin, der Oxidator flüssiger Sauerstoff. MaiaSpace ist eine Tochter der ArianeGroup – der Wettbewerber des Ariane-Monopols kommt in diesem Fall aus dem Monopol selbst.
Wenn der Staat den Wettbewerb bezahlt
Der Wettbewerb ist nicht rein privat entstanden. Die ESA hat mit der European Launcher Challenge ein Instrument geschaffen, das Startdienstleistungen bei jungen Anbietern einkauft, statt Entwicklungsaufträge klassisch zu vergeben. Auf der Ministerratskonferenz in Bremen im November 2025 wurde das Programm mit einem Volumen von über 900 Millionen Euro ausgestattet; die von der ESA intern dokumentierte Zeichnungssumme liegt bei rund 902 Millionen Euro. Den größten Anteil trägt Deutschland.
Ende August 2026 wurden die ersten drei Verträge über zusammen 543,6 Millionen Euro unterzeichnet:
- Isar Aerospace – 197,8 Millionen Euro, überwiegend aus deutschen Beiträgen, ergänzt durch Österreich und Norwegen
- Rocket Factory Augsburg – 186,9 Millionen Euro, überwiegend deutsch finanziert, mit britischem Beitrag
- PLD Space – 158,9 Millionen Euro, überwiegend aus spanischen Mitteln, mit deutschem Beitrag
Wichtig für die Einordnung: Diese Summen sind zugesagt, nicht ausgezahlt. Die Zahlungen sind an Meilensteine gekoppelt, und die zentrale Hürde ist ein erfolgreicher Orbitalstart innerhalb des vereinbarten Zeitfensters. Für RFA läuft diese Frist bis Ende 2027; die Kofinanzierung der größeren Ausbaustufe setzt zusätzlich einen Demonstrationsflug bis Ende 2028 voraus. Isar Aerospace hat die erste Hürde als einziges Unternehmen genommen. Für die übrigen Vertragspartner steht der Nachweis noch aus.
Man kann das als industriepolitischen Erfolg lesen: Europa kauft Ergebnisse statt Papiere. Man kann es auch nüchterner sehen – der Steuerzahler finanziert einen Markt mit, dessen zivile Nachfrage bislang zu einem erheblichen Teil ebenfalls öffentlich ist. Beide Lesarten sind mit denselben Zahlen vereinbar.
Was gegen die Euphorie spricht
Ein Artikel, der nur die Startaufnahmen beschreibt, wäre unvollständig. Das stärkste Gegenargument lautet: Ein einzelner erfolgreicher Flug ist noch keine Transportkapazität.
- Kadenz statt Premiere. Der kommerzielle Wert eines Trägersystems entsteht aus verlässlichen, planbaren Startterminen. Eine Fertigung, die auf 40 Raketen pro Jahr ausgelegt ist, sagt nichts darüber, wie viele Flüge tatsächlich stattfinden.
- Der Preisvergleich ist brutal. Mitfluggelegenheiten auf großen US-Trägern drücken den Preis pro Kilogramm seit Jahren. Kleinträger müssen ihren Aufpreis über Flexibilität, Zielbahn und Termintreue rechtfertigen – nicht über Patriotismus.
- Das Feld ist zu groß für den Markt. Sieben ernstzunehmende europäische Anbieter bei einer überschaubaren Zahl europäischer Kleinsatelliten-Missionen bedeutet rechnerisch, dass die Mehrheit nicht überleben wird. Das ist im Wagniskapital normal, für die öffentliche Kofinanzierung aber eine unangenehme Wahrheit.
- Der Beleg dafür liegt bereits vor. Der britische Anbieter Orbex, im Juli 2025 noch für die European Launcher Challenge vorausgewählt, hat am 18. Februar 2026 den Betrieb eingestellt – nach gescheiterten Übernahmegesprächen und einem Insolvenzverfahren, ohne je geflogen zu sein. Über 130 Millionen Pfund an Zuschüssen und Eigenkapital waren zuvor in das Unternehmen geflossen.
- Abhängigkeit bleibt Abhängigkeit. Souveränität beim Start löst die Abhängigkeit bei Bauteilen, Halbleitern und Rohstoffen nicht auf.
Wer den 5. September 2026 also als Zeitenwende beschreibt, sollte dazusagen, dass die Beweislast erst jetzt beginnt.
Ein Wachstumsmarkt mit Rückenwind und Rohstoffhunger
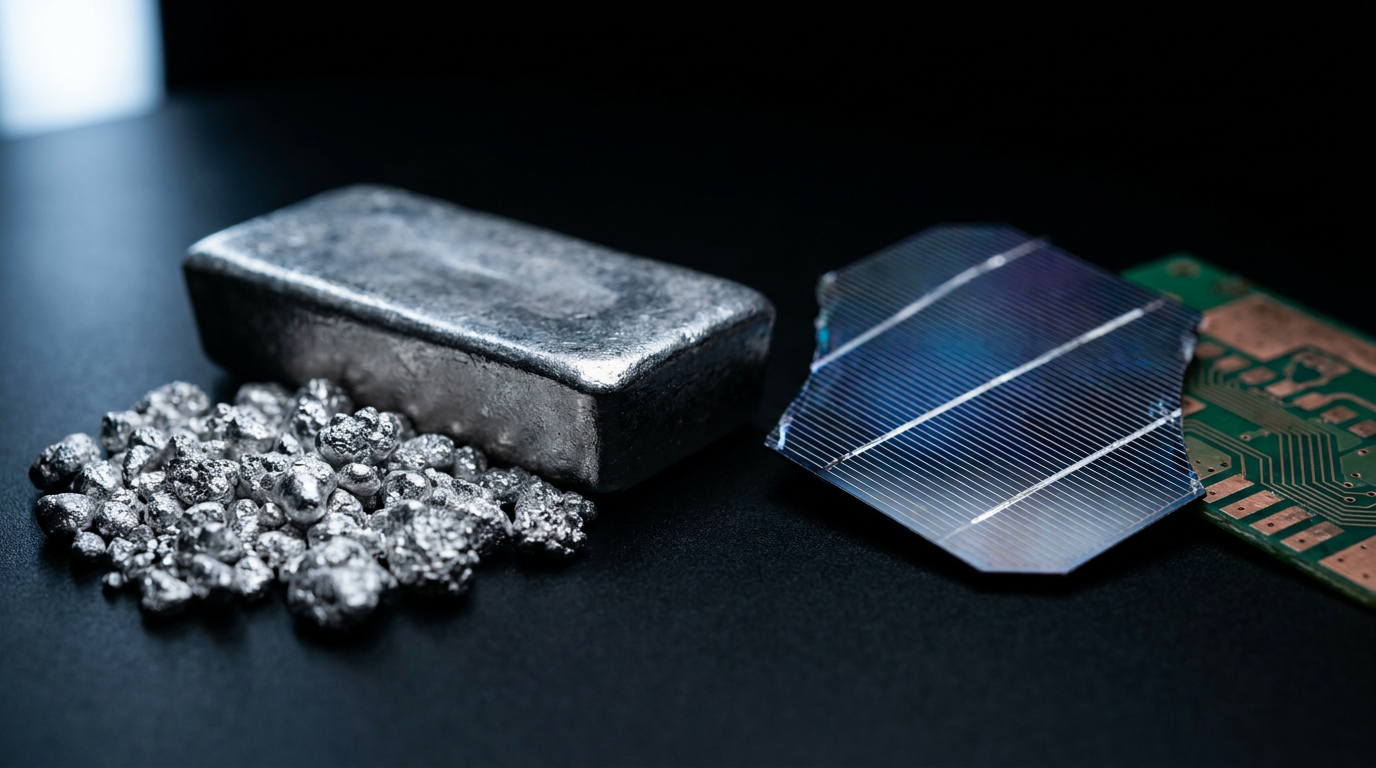
Bleibt die Frage, was der Aufbau einer europäischen Startindustrie materiell bedeutet. Jede Rakete, jeder Satellit und jede Bodenstation besteht aus Metall, Verbundwerkstoffen und Elektronik – und Elektronik heißt in der Praxis fast immer auch Silber. Silber leitet Strom und Wärme besser als jedes andere Metall und lässt sich zu Kontaktpasten, Loten und Beschichtungen verarbeiten.
Wo Silber in der Raumfahrt tatsächlich steckt
- Solarzellen. Die Energieversorgung von Satelliten läuft über Solarpaneele. Deren Kontaktgitter werden üblicherweise aus silberhaltigen Leitpasten aufgebracht.
- Batterien. Mehrere frühe NASA-Raumfahrzeuge, darunter das Kommandomodul von Apollo, nutzten Silber-Zink-Batterien – eine Chemie, die sehr hohe Entladeströme erlaubt.
- Strukturwerkstoffe. Der Super-Lightweight-Außentank des Space Shuttle bestand aus der Aluminium-Lithium-Legierung 2195. Sie enthält laut NASA-Datenblatt neben Lithium und Kupfer rund 0,4 Prozent Silber. Erstmals flog dieser Tank im Juni 1998.
- Verbindungstechnik. Silberhartlote gelten nach Darstellung des Silver Institute als wichtig für Automobil- und Luftfahrtanwendungen; silberhaltige Gleitlager kommen in Triebwerken zum Einsatz.
Größenordnung, damit die Relation stimmt: Die industrielle Silbernachfrage lag 2024 bei rund 680 Millionen Unzen, davon entfielen allein etwa 198 Millionen Unzen auf Photovoltaik und rund 466 Millionen Unzen auf Elektrik und Elektronik insgesamt. Die Raumfahrt ist innerhalb dieser Summen ein Nischenposten. Wer Silber wegen der Raumfahrt betrachtet, betrachtet das falsche Argument – relevant sind Photovoltaik, Leistungselektronik und Fahrzeugbau. Die Raumfahrt ist ein Symptom desselben Trends, nicht seine Ursache.
Genau das ist der Punkt, an dem viele Texte unsauber werden. Der Aufbau einer europäischen Trägerraketen-Industrie treibt den Silberpreis nicht. Er ist ein weiteres Beispiel dafür, dass moderne Technologie ohne industrielles Silber nicht funktioniert – dieselbe Logik, die auch hinter der Diskussion um einen Silbermangel in der Industrie und hinter der Einstufung von Silber als kritisches Mineral in den USA steht.
Was die Silbernachfrage wirklich trägt
Wer verstehen will, warum Silber heute anders diskutiert wird als vor zehn Jahren, muss nicht in den Orbit schauen, sondern auf zwei Anwendungen am Boden. Die erste ist die Photovoltaik: Nach einer von Oxford Economics für das Silver Institute erstellten Untersuchung vom Dezember 2025 entfielen 2024 rund 29 Prozent der industriellen Silbernachfrage auf Solarzellen – 2014 waren es erst etwa 11 Prozent. Innerhalb eines Jahrzehnts ist damit ein Randposten zum größten Einzelblock der Industrienachfrage geworden.
Die zweite Anwendung ist der Antriebswechsel im Fahrzeugbau. Dieselbe Untersuchung beziffert den Silbereinsatz in Elektrofahrzeugen auf 67 bis 79 Prozent über dem eines vergleichbaren Verbrenners – Ursache sind die zahlreichen Kontakte, Sensoren und Leistungsschalter, die ein elektrischer Antriebsstrang zusätzlich benötigt.
Dagegen steht eine Gegenbewegung, die man nicht unterschlagen sollte. Die Solarindustrie arbeitet seit Jahren daran, den Silbereinsatz je Zelle zu senken – durch dünnere Kontaktfinger, veränderte Zellarchitekturen und teilweise Substitution durch Kupfer. Ob die wachsende Zahl installierter Module den sinkenden Silberanteil je Modul überwiegt, entscheidet über die Nachfragekurve der kommenden Jahre. Diese Frage ist offen, und sie ist der ehrlichere Streitpunkt als jede Rakete.
Chart wird geladen
Wie sich die industrielle Verwendung über die Jahre entwickelt hat, zeigt der World Silver Survey 2025 im Detail; Zahlen zur Verbrauchsseite finden Sie auch in unserer Übersicht zum Silberverbrauch und zu den weltweiten Silbervorkommen. Den tagesaktuellen Kurs führen wir auf der Seite Silberpreis.
Chart wird geladen
Transparenzhinweis: Kettner Edelmetalle handelt mit Silber und hat damit ein wirtschaftliches Interesse an einer hohen Silbernachfrage. Alle hier genannten Zahlen stammen aus öffentlich zugänglichen Quellen – NASA-Datenblättern, ESA-Veröffentlichungen, Unternehmensmitteilungen sowie den Erhebungen des Silver Institute – und lassen sich dort nachprüfen. Dieser Text ist eine Einordnung, keine Anlageempfehlung.
Woran sich das messen lässt
Statt einer Prognose hier die Punkte, an denen sich in den kommenden Monaten überprüfen lässt, ob aus dem Ereignis eine Entwicklung wird. Alle Punkte sind offen und datiert.
- Bis Ende 2026: Fliegt eine zweite Spectrum? Ein einzelner Flug pro Jahr wäre kommerziell bedeutungslos.
- Bis Ende 2027: Erreicht mindestens ein zweiter europäischer Privatanbieter – RFA, PLD Space oder MaiaSpace – den Orbit? Für RFA ist diese Frist vertraglich hinterlegt.
- Bis Ende 2027: Werden aus den zugesagten ELC-Mitteln nachweislich Meilensteinzahlungen? Die ESA veröffentlicht den Programmfortschritt.
- Vor 2028: Halten die Vertragspartner die in der European Launcher Challenge vereinbarte Frist für den Nachweis eines Orbitalstarts ein?
- Laufend: Verschiebt sich das Verhältnis von institutionellen zu rein kommerziellen Nutzlasten? Solange überwiegend öffentlich finanzierte Satelliten fliegen, ist der Markt nicht selbsttragend.
- Laufend: Wächst die industrielle Silbernachfrage weiter, oder gelingt der Photovoltaik-Industrie die angekündigte Reduktion des Silbereinsatzes je Zelle?
Was Anleger daraus mitnehmen können – und was nicht
Der Flug von Andøya ist ein industriepolitisches Ereignis, kein Anlagethema. Wer daraus eine Silber-Story konstruiert, überdehnt die Datenlage. Was sich dagegen seriös sagen lässt: Die Technologien, die Europa gerade aufbaut – Satellitenkonstellationen, Sensorik, Energieversorgung im Orbit – gehören zu derselben Familie von Anwendungen, die die industrielle Silbernachfrage seit Jahren tragen. Silber ist in diesen Anwendungen ein Verbrauchsmaterial: Es wird in kleinsten Mengen verbaut und nur zu einem Bruchteil zurückgewonnen.
Physisches Silber bleibt davon unberührt ein schwankungsanfälliges Metall mit einem Industrieanteil, der es konjunktursensibler macht als Gold. Wer sich mit der Anlageseite befasst, findet die gängigen Formate in den Kategorien Silber, Silbermünzen und Silberbarren.
Produkte werden geladen…
Häufige Fragen
War der Start am 5. September 2026 wirklich der erste private Orbitalflug aus Europa?
Isar Aerospace bezeichnet sich als erstes kommerzielles Unternehmen, das vom europäischen Festland aus Satelliten in den Orbit gebracht hat. Die Einschränkung „vom europäischen Festland“ ist wichtig: Europäische Trägerraketen starten traditionell vom Weltraumbahnhof Kourou in Französisch-Guayana in Südamerika.
Was ist die Spectrum genau?
Eine zweistufige Trägerrakete von 28 Metern Höhe und zwei Metern Durchmesser mit zehn Triebwerken, die Propan und flüssigen Sauerstoff verbrennen. Der Hersteller gibt die Nutzlast mit bis zu 1.000 Kilogramm in einen niedrigen Erdorbit an, rund 700 Kilogramm in einen sonnensynchronen Orbit.
Was war beim ersten Flug im März 2025 passiert?
Die Rakete hob am 30. März 2025 ebenfalls von Andøya ab und stürzte nach rund 30 Sekunden Flugzeit in unmittelbarer Nähe des Startplatzes ab. Das Unternehmen bezeichnete den Flug als Testflug zur Datengewinnung.
Wie viel Geld steckt in der European Launcher Challenge?
Das Programm wurde auf der ESA-Ministerratskonferenz im November 2025 in Bremen mit über 900 Millionen Euro ausgestattet. Die erste Vertragsrunde Ende August 2026 umfasst 197,8 Millionen Euro für Isar Aerospace, 186,9 Millionen Euro für Rocket Factory Augsburg und 158,9 Millionen Euro für PLD Space. Die Beträge sind zugesagt und an Meilensteine gebunden, nicht bereits ausgezahlt.
Steigt der Silberpreis durch den Raumfahrt-Boom?
Dafür gibt es keinen belastbaren Beleg. Die Raumfahrt ist gemessen an der gesamten industriellen Silbernachfrage von rund 680 Millionen Unzen im Jahr 2024 ein Nischenposten. Die maßgeblichen Treiber sind Photovoltaik, Elektrik und Elektronik sowie der Fahrzeugbau.
Wo wird in der Raumfahrt konkret Silber verwendet?
Belegt sind unter anderem silberhaltige Leitpasten in den Kontaktgittern von Solarzellen, Silber-Zink-Batterien in frühen NASA-Raumfahrzeugen einschließlich des Apollo-Kommandomoduls sowie ein Silberanteil von rund 0,4 Prozent in der Aluminium-Lithium-Legierung 2195, aus der der Super-Lightweight-Außentank des Space Shuttle gefertigt wurde.
Welche europäischen Anbieter könnten als Nächste den Orbit erreichen?
Am weitesten fortgeschritten sind nach öffentlich verfügbaren Angaben Rocket Factory Augsburg mit der RFA One von SaxaVord in Schottland und PLD Space mit der Miura 5 aus Französisch-Guayana. Für RFA lagen erste und zweite Stufe im März 2026 am Startplatz; ein Startfenster ab dem 10. August 2026 wurde wegen Tests an der Rakete wieder aufgegeben. Ein verbindliches Datum nennt bislang keines der beiden Unternehmen. Aus dem ELC-Vertrag ergibt sich für RFA die Vorgabe, bis Ende 2027 einen erfolgreichen Orbitalstart nachzuweisen.
Sind alle europäischen Raketen-Start-ups noch im Rennen?
Nein. Der britische Anbieter Orbex, im Juli 2025 noch für die European Launcher Challenge vorausgewählt, hat den Betrieb am 18. Februar 2026 eingestellt. Nach dem Scheitern von Übernahmegesprächen mit The Exploration Company ging das Unternehmen in ein Insolvenzverfahren; die dänische Tochter war bereits im Januar 2026 zahlungsunfähig. Die Prime-Rakete ist nie geflogen. Das ist der bislang deutlichste Beleg dafür, dass das europäische Anbieterfeld größer ist als der Markt, der es tragen kann.
Dominik Kettner und seine Gäste
DominikKettner
Prof. Dr.Juhn
ErnstWolff
PeterHahne
Prof. Dr.Polleit

RolandTichy
RogerKöppel


4,9/5Google
100 % kostenlos · Live im Browser, keine Installation
Ähnliche Artikel
21.09.2026
 16 Min.
Aufgeld bei Gold und Silber: Wie es entsteht, wie man es berechnet und wo es sich lohnt
Zwischen Börsenkurs und Rechnungsbetrag liegt das Aufgeld. Der Ratgeber erklärt verständlich, wie es entsteht, wie Sie es selbst ausrechnen, warum kleine Stückelungen anteilig deutlich mehr kosten un…
30.06.2026
14 Min.Edelmetalle vererben: Erbschaftssteuer, Nachweis und Übergabe von Gold und Silber
Wie Gold und Silber im Erbfall behandelt werden: Erbschaftssteuer-Freibeträge, Nachweis von Bestand und Anschaffung, die Rolle der Spekulationsfrist beim späteren Verkauf und wie sich physische Edelm…
22.09.2026
22 Min.Warum das Silberangebot nicht auf den Preis reagiert: Beiprodukt-Falle und Vorlaufzeiten der Minen
Im Januar 2026 kostete eine Unze Silber über 121 US-Dollar, heute rund 66. Die Minenproduktion hat sich in beide Richtungen kaum bewegt. Rund 70 Prozent des weltweiten Silbers entstehen als Nebenprod…
21.09.2026
14 Min.Schüsse, Serien, Applaus – wenn Clan-Gewalt zur Popkultur wird
Am 25. September 2026 startet „4 Blocks Zero“. In denselben Monaten bearbeiteten Mordkommissionen in Berlin und Köln mehrere Schussdelikte. Ein Kommentar über ein Milieu, das sich als Stoff besser ve…
07.09.2026
22 Min.Herkunftsnachweis und Bestandsdokumentation: Welche Belege bei Gold und Silber wirklich zählen
Beim Ankauf, im Schadenfall, im Erbfall und gegenüber dem Finanzamt entscheidet die Dokumentation über das Ergebnis. Welche Belege bei Gold und Silber wirklich zählen, wie eine belastbare Bestandslis…
21.09.2026
17 Min.Gold aus dem Automaten: Was Goldautomaten wirklich kosten und wo ihre Grenzen liegen
Goldautomaten in Hotels, Einkaufszentren und Autohäusern liefern Feingold auf Knopfdruck. Doch was kostet das Gramm dort wirklich? Der Beitrag rechnet den Aufschlag nach, erklärt die Kursaktualisieru…
22.01.2022
7 Min.Ankauf von Edelmetallen – Unser Service für Sie
Goldbarren, Goldmünzen oder Silber verkaufen? So läuft der Ankauf von Edelmetallen ab: minutengenauer Preis, vier klare Schritte und sicherer Versand.
21.09.2026
20 Min.Währungsreform und Edelmetalle: Was 1923 und 1948 über Gold, Silber und Sachwerte lehren
1923 wurde eine Billion Papiermark zu einer Rentenmark, 1948 blieben von 100 Reichsmark noch 6,50 D-Mark. Der Beitrag erklärt verständlich, wie ein Währungsschnitt funktioniert, wen er trifft und wel…
21.09.2026
16 Min.Gold im Bankschließfach lagern – Kosten, Haftung und der Vergleich zur Lagerung daheim
Was kostet ein Bankschließfach für Goldbarren wirklich, wie weit haftet die Bank und was passiert im Erbfall? Der nüchterne Vergleich von Schließfach, eigenem Wertschutzschrank und externer Verwahrun…
13.08.2026
22 Min.Zählt Gold zum Schonvermögen? Edelmetalle bei Bürgergeld, Sozialhilfe und Pflegekosten
Edelmetalle sind vor dem Sozialrecht kein Sonderfall: Sie zählen zum verwertbaren Vermögen. Welche Freibeträge seit der Reform vom Juli 2026 gelten, wie Ämter Münzen und Barren bewerten und warum Sch…
31.07.2026
18 Min.Goldbarren aus dem Blister nehmen? Was Verpackung, Zertifikat und Seriennummer beim Wiederverkauf wert sind
Gold bleibt Gold – aber der Handel bewertet versiegelte und lose Barren unterschiedlich. Was Blister, Zertifikatskarte und Seriennummer beim Wiederverkauf tatsächlich leisten, wie Bank, Fachhändler u…
11.08.2026
20 Min.Welche Goldmünze kaufen? Krügerrand, Maple Leaf, Philharmoniker und American Eagle im Direktvergleich
Alle vier Klassiker enthalten eine Unze Gold, kosten aber unterschiedlich viel. Der Direktvergleich zu Feingehalt, Aufgeld, Kratzempfindlichkeit, Stückelungen und Wiederverkäuflichkeit führt Einsteig…

29.06.2026
11 Min.Goldmünzen oder Goldbarren? Der Vergleich für Aufgeld, Teilbarkeit und Wiederverkauf
Münze oder Barren? Der Vergleich zeigt, wo Gold am günstigsten ins Depot kommt, wie flexibel Sie verkaufen und welche Stückelungsstrategie zu Ihnen passt.

14.06.2026
12 Min.Silberdefizit 2026: Warum der Silbermarkt das sechste Jahr in Folge ins Minus rutscht
2026 bleibt der Silbermarkt das sechste Jahr in Folge unterversorgt. Eine nüchterne Einordnung der Daten des Silver Institute, der einbrechenden Solarnachfrage und der Frage, was das strukturelle Def…

29.06.2026
15 Min.Gold steuerfrei verkaufen: Spekulationsfrist, Haltedauer und Nachweis richtig nutzen
Wer physisches Gold länger als ein Jahr hält, verkauft den Gewinn steuerfrei. Der Ratgeber erklärt die Spekulationsfrist nach Paragraf 23 EStG, Haltedauer, FIFO-Prinzip bei Teilverkäufen und den korr…

30.06.2026
11 Min.Goldbarren-Hersteller im Vergleich: Valcambi, Heraeus, Umicore und Co.
Welcher Goldbarren-Hersteller passt zu welchem Anleger? Der Vergleich ordnet die wichtigsten LBMA-zertifizierten Prägestätten ein, erklärt geprägte und gegossene Barren, Sicherheitsmerkmale wie Certi…
08.07.2026
13 Min.Frankreichs Schuldenkrise und der Euro: Warum Anleger jetzt auf physisches Gold schauen
Gestürzte Regierungen, hohes Defizit, Fitch-Herabstufung: Frankreichs Schuldenkrise rüttelt am Vertrauen in den Euro. Wir ordnen die Übertragungswege auf die Eurozone ein und erklären nüchtern, warum…
07.09.2026
17 Min.Freiheit oder Sklaverei? Was GTA VI über die Zukunft verrät
Am 19. November 2026 erscheint Grand Theft Auto VI: ohne Disc, dafür mit Download-Code, in einer Zeit staatlicher Altersprüfungen und hyperrealistischer Fluchträume. Ein Kommentar über Identifizierba…

04.08.2026
18 Min.Kupfer statt Silber in der Solarzelle: Was Thrifting und Substitution für den Silbermarkt bedeuten
Der Silberbedarf der Photovoltaik sinkt 2026 um rund 19 Prozent auf 151 Millionen Unzen, LONGi startet die Serienfertigung kupfermetallisierter Zellen – und das Silver Institute erwartet dennoch das …

20.08.2026
18 Min.Wie viel Gold gibt es auf der Welt? Weltbestand, Goldwürfel und die jährliche Förderung in Zahlen
Alles jemals geförderte Gold passt in einen Würfel von rund 22,5 Metern Kantenlänge. Wie groß der Weltbestand wirklich ist, wie viel Gold jährlich dazukommt, wie es sich auf Schmuck, Barren, Zentralb…

23.07.2026
11 Min.Geprägte oder gegossene Goldbarren? Herstellung, Optik und Aufgeld im Vergleich
Geprägt oder gegossen? Wie sich die beiden Herstellungsverfahren bei Goldbarren auf Optik, Aufgeld, Echtheitsprüfung und Wiederverkauf auswirken -- und welche Variante zu welchem Kaufziel passt.
17.09.2026
21 Min.Gold und Silber privat kaufen: Was bei Kleinanzeigen, Münzbörse und Flohmarkt wirklich zu beachten ist
Hohe Preise locken Gelegenheitsverkäufer und Betrüger gleichermaßen. Was beim privaten Kauf von Gold und Silber vor Ort wirklich prüfbar ist, welche Rechte fehlen und wann der Preisvorteil den Aufwan…
20.07.2026
12 Min.Chinas Gold-Nachholbedarf: Warum die Notenbank noch hunderte Tonnen kaufen könnte
Gold macht nur rund 8,8 Prozent von Chinas Währungsreserven aus, global sind es etwa 27 Prozent. Diese Allokationslücke könnte die Notenbank noch hunderte Tonnen kaufen lassen -- ein struktureller Pr…

13.08.2026
26 Min.Goldpreisprognose 2027: Warum die Banken ihre Ziele nach der Trendwende wieder anheben
Nach dem Ausbruch über 4.400 US-Dollar haben mehrere Häuser ihre Ziele für 2027 angehoben: CIBC ruft 6.500 US-Dollar im Jahresschnitt aus, UBS 5.000 US-Dollar bereits im ersten Halbjahr, LBBW und JP …