12.06.2026
 20 Min.
 07930-2699
 Mehr als 280.000
 Über 30 Jahre
 Sicherer Versand
 Google: 4,9/5
 MagazinNewsAktienSchulden-Falle Europa: Jetzt zahlen auch die Konzerne die Zeche!
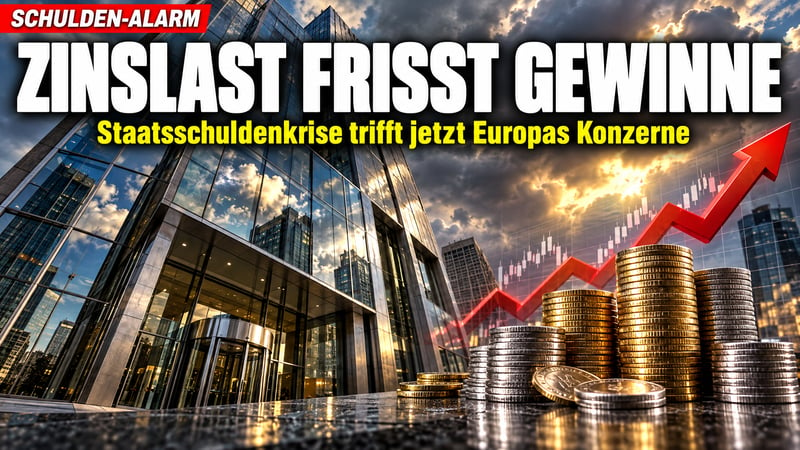
Europas Staatsschuldenkrise frisst sich in die Bilanzen der Unternehmen. Laut einer Analyse von Goldman Sachs vom 23. Oktober treiben steigende Renditen bei Staatsanleihen und eine Flut neuer Anleihen die Finanzierungskosten europäischer Firmen spürbar nach oben. Am Ende fehlt das Geld für Investitionen und für die Ausschüttungen an die Aktionäre.
Den Ausgangspunkt sehen die Analysten bei den Staaten. Am 21. Oktober stieg die Rendite zehnjähriger französischer Staatsanleihen (OATs) erstmals seit 2002 über die Marke von 5 Prozent. Einen Tag später lag der Risikoaufschlag gegenüber deutschen Bundesanleihen in der Spitze bei mehr als 177 Basispunkten. Medienberichten zufolge war das der höchste Wert seit 2012, also seit den Tagen der Euro-Krise.
Paris kämpft mit zerrütteten Staatsfinanzen, einem zersplitterten Parlament und Protesten auf der Straße. Dazu kommt die Unsicherheit vor der Präsidentschaftswahl 2027. Allein ist Frankreich mit dem Problem aber nicht: Auch die USA, Großbritannien und Japan mussten in diesem Jahr deutlich höhere Zinsen für frisches Geld bieten.
Für Deutschland ist das eine Warnung. Auch der vermeintlich sichere Hafen hat sich mit dem 500-Milliarden-Sondervermögen der Regierung Merz eine gewaltige Schuldenlast aufgeladen. Zehnjährige Bundesanleihen rentierten zuletzt bei rund 3,36 Prozent.
Europas Unternehmen geraten von zwei Seiten unter Druck. Auf der einen Seite stehen die Staaten mit ihrem unstillbaren Kapitalhunger. Auf der anderen Seite stehen die US-Tech-Riesen, die ihren KI-Ausbau zunehmend über den Anleihemarkt finanzieren. Goldman zufolge dürfte das Emissionsvolumen dieser sogenannten Hyperscaler von 250 Milliarden Dollar im Jahr 2026 auf 420 Milliarden Dollar im Jahr 2027 steigen. Die weltweite Projektfinanzierung für künstliche Intelligenz könnte sich auf 300 Milliarden Dollar verdoppeln.
Die Folgen zeigen die Zahlen. Seit Anfang September sind die Renditen europäischer Unternehmensanleihen mit guter Bonität (Investment Grade) um etwa 30 Basispunkte auf 4,4 Prozent gestiegen. Bei Hochzinsanleihen waren es rund 90 Basispunkte, auf nun 7 Prozent.
Bei den Unternehmen im Stoxx 600 ist der Zinsaufwand seit 2022 von 1,25 auf 1,85 Prozent des Umsatzes geklettert. Nach Berechnungen der Bank hat dieser Anstieg die Gewinne um mehr als 5 Prozent gedrückt. Und das Problem wächst weiter:
„Die durchschnittliche Laufzeit der Stoxx-600-Schulden liegt bei rund sieben Jahren; ein Viertel muss innerhalb der nächsten zwei Jahre refinanziert werden, ein weiteres Viertel ist variabel verzinst.“
Höhere Zinsen könnten damit relativ schnell bei etwa der Hälfte der Schulden ankommen.
Besonders verwundbar sind laut Goldman Unternehmen mit diesen Merkmalen:
Viele Vorstände würden sich deshalb vor allem um den Schuldenabbau kümmern, so die Analysten. Das Kapital fehle dann bei Investitionen und Ausschüttungen. Einen „systemischen Kreditereignis“-Fall erwartet die Bank zwar nicht. Sinkende Rohstoffpreise, eine nachlassende Inflation und besseres Wachstum im Jahr 2027 dürften die Lage entschärfen. Die Schuldenkosten würden aber zur „wachsenden Belastung“. Hinzu kommt, dass die Gewinne langsamer wachsen: In Europa erwartet Goldman für das kommende Jahr ein Plus von weniger als 10 Prozent, nach rund 20 Prozent in diesem Jahr.
Mike Bell, Leiter der Marktstrategie bei RBC BlueBay Asset Management, sieht für Unternehmen mit guter Bonität kein großes Problem. Bei Hochzinsanleihen müssten Anleger aber genauer hinschauen. Gemessen an den hohen Bewertungen am US-Aktienmarkt wirkten Anleiherenditen nach seiner Einschätzung zunehmend attraktiv.
Eine unbequeme Frage bleibt: Wer Anleihen kauft, verlässt sich darauf, dass Staaten und Konzerne ihre Schulden auch bedienen können. Genau dieses Vertrauen ist in Europa gerade brüchig geworden. Physisches Gold und Silber kennen keinen Emittenten und kein Ausfallrisiko eines Schuldners. In einem breit gestreuten Portfolio können sie deshalb als Beimischung zur Vermögenssicherung sinnvoll sein.
Hinweis: Dieser Beitrag ist keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren oder Edelmetallen. Jeder Anleger sollte sich selbst informieren und ist für seine Anlageentscheidungen selbst verantwortlich.
Kostenloses Live-Webinar
Was sich bis 2029 an Ihrem Geld ändert und was Sie vorher tun können.
 PeterHahne
 ErnstWolff
 Dr.Brandenburg
 Prof. Dr.Polleit
 MichaelMross
 OutdoorChiemgau
 18 Min.

Sie möchten regelmäßig über Produktneuheiten, spannende Finanznachrichten und exklusive Sonderangebote informiert werden? Dann melden Sie sich hier für den kostenfreien Kettner Edelmetalle Newsletter an.
Durch Eingabe Ihrer E-Mail-Adresse und Anklicken des Buttons „Abschicken“ geben Sie die folgende Einwilligungserklärung ab: „Ich bin damit einverstanden, per E-Mail über Produktneuheiten, spannende Finanznachrichten und exklusive Sonderangebote informiert zu werden und willige daher in die Verarbeitung meiner E-Mail-Adresse zum Zwecke der Zusendung des Newsletters ein. Diese Einwilligung kann ich jederzeit und ohne Angabe von Gründen mit Wirkung für die Zukunft widerrufen. Die Rechtmäßigkeit der bis zum Widerruf erfolgten Verarbeitung bleibt im Falle des Widerrufs unberührt.“