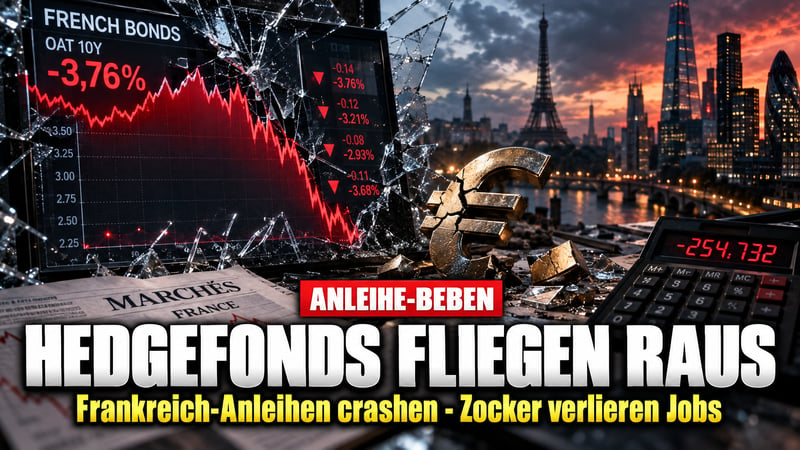
Bei den Londoner Makro-Hedgefonds rollen die Köpfe. Medienberichten zufolge haben die Fonds in den vergangenen Wochen fast 100 Händler und Portfoliomanager für europäische Staatsanleihen entlassen. Auslöser ist der Absturz französischer Staatsanleihen: Die zehnjährige Rendite kletterte erstmals seit Juli 2002 auf 5 Prozent.
Ein Händler bei einem Liquiditätsanbieter fasste die Lage knapp zusammen: „Everyone has blown up... they are all out.“ Alle hätten sich verzockt, alle seien raus.
Das Geschäftsmodell: Schulden auf Schulden
Die Masche war denkbar simpel. Die Fonds kauften französische Staatsanleihen, sogenannte OATs, und finanzierten sie am Repo-Markt. Als Sicherheit hinterlegten sie genau diese Anleihen. Gewinn machten sie mit der Differenz zwischen Anleihezins und Finanzierungskosten. Mit genug Hebel wurden aus ein paar Basispunkten Millionenboni.
Das ging drei Jahre lang gut. Dann kam am 1. Oktober das Haushaltschaos in Paris. Die Kurse fielen, Stop-Loss-Marken wurden ausgelöst, und alle wollten gleichzeitig raus. Laut Fidelity International könnten Hedgefonds etwa die Hälfte der jüngsten Ausweitung des Abstands zu deutschen Bundesanleihen verursacht haben. Für Kleinsparer, die solche Pfandgeschäfte nie durchschauen, ist das eine Lehre: Was als „sichere Staatsanleihe“ verkauft wird, ist längst eine Spielwiese für Spekulanten.
Zweimal derselbe Fehler
Am meisten blamiert die Branche ein Detail aus den Berichten: Viele der jetzt entlassenen Manager sollen schon im März mit genau denselben Positionen gescheitert sein. Damals hatten der Iran-Krieg und die Hormus-Krise die erste große Flucht aus europäischen Zinswetten ausgelöst. Beobachtern zufolge werde inzwischen das ganze europäische Carry-System infrage gestellt.
Bloomberg zufolge liegt der Risikoaufschlag Frankreichs gegenüber Deutschland inzwischen bei fast 160 Basispunkten, so hoch wie seit 15 Jahren nicht mehr. Die Allianz-Tochter Allianz Trade spricht von einem Schock durch Fehlpositionierung. Die Markttiefe liege mehr als 50 Prozent unter dem Normalwert. Langfristig orientierte Investoren warteten erst einmal die Wahlen ab.
Frankreich ist der Repo-Markt
Das eigentliche Risiko liegt im Maschinenraum des Finanzsystems. Nach Daten der Banque de France entfallen rund 100 der 250 Milliarden Euro an Staatsanleihen, die in der Eurozone als Repo-Sicherheiten hinterlegt sind, auf Frankreich. Sollten weitere Ratingagenturen das Land herabstufen, würden weniger Institute OATs als Pfand akzeptieren. Die Folge wären höhere Finanzierungskosten und noch mehr Notverkäufe. Moody's will die Bonität Frankreichs am Freitag überprüfen.
Dazu kommen Unruhen auf den Straßen mit fast 2.400 Festnahmen an einem Wochenende. Die Ökonomen von Goldman Sachs zweifeln daran, dass Paris sein Defizitziel von 5,0 Prozent der Wirtschaftsleistung im nächsten Jahr erreicht. Ihr Modell sieht Marine Le Pen als klare Favoritin für die Präsidentschaftswahl.
Rettet die EZB wieder alle?
Morgan Stanley beziffert die nötige Wende auf etwa fünf Prozentpunkte der Wirtschaftsleistung. Das wäre ein härterer Sparkurs, als ihn Italien Anfang der 2010er-Jahre schaffen musste. Die Hürde für einen direkten Eingriff der EZB halten die Analysten für sehr hoch. Trotzdem werden die Rufe nach Anleihekäufen der Notenbank lauter. Für deutsche Sparer wäre das ein bekanntes Muster: Am Ende haften sie über die Notenbank mit für die Haushaltslöcher anderer Staaten, ihr Erspartes verliert an Wert.
Fazit: Italien steht schon in der Schlange
Unter Branchenkennern geht die Angst um, dass italienische Anleihen als Nächstes fallen. Viele Fonds halten dort ähnliche Positionen mit ähnlich hohem Hebel. Der Euro steht bereits unter Druck. Was manche Banken als kurzen Ausverkauf abtun, könnte der Anfang einer Ära sein, in der Frankreich gehandelt wird wie ein Wackelkandidat vom Rand der Eurozone.
In solchen Zeiten zeigt sich, was ein Vermögenswert ohne Gegenparteirisiko wert ist. Physisches Gold und Silber hängen weder vom Pariser Haushalt noch von Ratingagenturen oder Repo-Geschäften ab. Als Beimischung in einem breit gestreuten Portfolio können sie helfen, Vermögen abzusichern.
Hinweis: Dieser Beitrag dient nur der Information und ist keine Anlageberatung. Jeder Anleger muss selbst recherchieren und trägt die Verantwortung für seine Anlageentscheidungen selbst.





 13 Min.