


News werden geladen…
- Kettner Edelmetalle
 Magazin
- Was nach 25 Jahren Euro aus 1.000 D-Mark auf dem Sparbuch, unter dem Kopfkissen und in Gold geworden ist
Was nach 25 Jahren Euro aus 1.000 D-Mark auf dem Sparbuch, unter dem Kopfkissen und in Gold geworden ist
Chart wird geladen
Fast ein Vierteljahrhundert nach dem Abschied von der Mark tauschen die Deutschen noch immer alte Scheine und Münzen bei der Bundesbank um. Allein 2025 waren es knapp 53 Millionen D-Mark, und rund 12 Milliarden D-Mark sind bis heute nicht zurückgekehrt. Am 1. Januar 2027 wird das Euro-Bargeld 25 Jahre alt. Wir haben deshalb nachgerechnet, was aus 1.000 D-Mark geworden ist, die Ende 2001 unter dem Kopfkissen, auf dem Sparbuch oder in Gold lagen.
Das Wichtigste in Kürze
- Rund 12 Milliarden D-Mark sind noch nicht umgetauscht, die Bundesbank tauscht sie weiter kostenlos und ohne Frist.
- 1.000 D-Mark unter dem Kopfkissen haben seit Ende 2001 rund 39 Prozent Kaufkraft verloren.
- Auch ein Sparbuch mit einem Prozent Zins hätte real gut ein Fünftel eingebüßt.
- In Gold angelegt, sind aus 1.000 D-Mark knapp 5.750 Euro geworden, real fast das Siebenfache.
Wie die D-Mark aus den Geldbörsen verschwand
In der Neujahrsnacht 2002 standen viele Menschen kurz nach Mitternacht am Geldautomaten, um die ersten Euro-Scheine in den Händen zu halten. In zwölf Ländern kam das neue Bargeld gleichzeitig in Umlauf. Heute zahlen 21 Länder mit dem Euro, zuletzt kam Bulgarien Anfang 2026 hinzu.
Für die Deutschen war das mehr als ein Währungswechsel. Die D-Mark hatte das Land seit 1948 begleitet und stand für Wiederaufbau, Wirtschaftswunder und stabiles Geld. Der Umrechnungskurs lag fest bei 1,95583 D-Mark für einen Euro, und zu genau diesem Kurs tauscht die Bundesbank bis heute.
Kaum war das neue Geld im Umlauf, hatte es einen Spitznamen. „Teuro“ wurde zum Wort des Jahres 2002, denn viele Verbraucher hatten den Eindruck, dass aus zehn Mark für ein Schnitzel über Nacht zehn Euro geworden waren. Die amtliche Statistik wies für 2002 dagegen nur 1,4 Prozent Teuerung aus. Offiziell hieß es, einzelne Preissprünge seien durch günstigere Preise an anderer Stelle ausgeglichen worden. Diese Lücke zwischen gemessener und erlebter Inflation zieht sich durch die gesamten 25 Jahre.
Milliarden D-Mark schlummern noch in Schubladen und auf Dachböden
Nach Angaben der Bundesbank waren Ende Oktober 2026 noch D-Mark-Scheine und -Münzen im Wert von rund 12,1 Milliarden Mark nicht umgetauscht, umgerechnet gut 6 Milliarden Euro. Der Bestand schrumpft nur langsam. Nach gut 58 Millionen D-Mark im Jahr 2023 kamen 2024 und 2025 jeweils rund 53 Millionen zurück. „Vermutlich ist ein gewisser Nachholeffekt nun vorbei, der die Zahlen in den Jahren nach der Pandemie nach oben getrieben hat“, sagte Bundesbank-Vorstand Burkhard Balz dazu dem „Spiegel“.
Manches wurde bewusst als Andenken behalten, anderes ist im Ausland geblieben oder verloren gegangen, und vieles taucht erst beim Ausräumen einer Wohnung wieder auf.
So tauschen Sie gefundene D-Mark um
Die Bundesbank tauscht D-Mark-Scheine und -Münzen in allen ihren Filialen kostenlos, ohne Frist und ohne Höchstbetrag in Euro. Alternativ können Sie das Geld per Post an die Filiale Mainz schicken, tragen dann aber selbst das Versandrisiko. Ab einem Gegenwert von 15.000 Euro sollten Sie sich vorher bei der Filiale melden. Reichsmark, Mark der DDR und einige sehr frühe D-Mark-Stücke sind vom Umtausch ausgeschlossen.
Deutschland ist mit dieser großzügigen Regel eine Ausnahme. In Ländern wie Frankreich, Italien oder Spanien sind die Umtauschfristen längst abgelaufen. Einen Haken hat aber auch der deutsche Umtausch. Die Bundesbank zahlt genau den Nennwert, für 1.000 Mark also 511,29 Euro, ganz gleich, wie lange die Scheine in der Blechdose lagen. Wer heute einen D-Mark-Fund einlöst, bekommt sein Geld zurück, aber nicht seine Kaufkraft.
Drei Nachbarn, drei Wege und ein deutliches Ergebnis
Stellen Sie sich drei Nachbarn vor, die Ende 2001 jeweils 1.000 D-Mark übrig haben. Der Erste legt die Scheine in eine Blechdose und vergisst sie, die Zweite bringt das Geld aufs Sparbuch, der Dritte kauft davon Gold. Wie stehen die drei heute da, nicht auf dem Papier, sondern an der Supermarktkasse?
Ausgangspunkt sind 511,29 Euro, der amtliche Gegenwert der 1.000 Mark. Was 2001 im Schnitt 100 Euro kostete, kostet heute laut Statistischem Bundesamt rund 164 Euro. Fürs Sparbuch rechnen wir beispielhaft mit einem halben, einem und zwei Prozent Zins pro Jahr, beim Gold mit dem reinen Metallwert. Das Aufgeld einer Anlagemünze lassen wir außen vor, es wird beim Wiederverkauf in der Regel ohnehin mit eingepreist.
Was aus 1.000 D-Mark wurde
Ende 2001 bis November 2026, nominal und in Kaufkraft von 2001
| Anlageweg | Wert heute | Kaufkraft in Preisen von 2001 | Veränderung real |
|---|---|---|---|
| Kopfkissen (heute umgetauscht) | 511 € | 311 € | −39 % |
| Sparbuch mit 0,5 % Zins | 579 € | 353 € | −31 % |
| Sparbuch mit 1 % Zins | 656 € | 399 € | −22 % |
| Sparbuch mit 2 % Zins | 839 € | 511 € | ±0 % |
| Gold (knapp 51 Gramm) Sachwert | 5.753 € | 3.505 € | +585 % |
Eigene Berechnung mit dem Verbraucherpreisindex des Statistischen Bundesamts und dem Goldpreis in Euro (Ende 2001 rund 312 €, 17.11.2026 rund 3.515 € je Unze). Sparzinsen sind Annahmen, ohne Steuern und Gebühren.
Der Nachbar mit der Blechdose hat in einem Punkt alles richtig gemacht, denn keine Bank konnte mit seinem Geld pleitegehen. Um sich heute so viel zu kaufen wie Ende 2001, bräuchte er aber rund 839 statt 511 Euro. Real hat er knapp 40 Prozent seiner Kaufkraft verloren, und das gilt für Euro im Tresor genauso wie für D-Mark in der Dose.
Die Nachbarin mit dem Sparbuch steht etwas besser da, aber nicht gut. Bei einem Prozent Zins wären aus ihren 511 Euro rund 656 Euro geworden. Gemessen an den Preisen von 2001 bleibt trotzdem ein Verlust von gut einem Fünftel. Dabei ist ein Prozent im Schnitt großzügig gerechnet, denn von 2014 bis 2022 lagen die Zinsen der Europäischen Zentralbank praktisch bei null oder sogar darunter. Ausgerechnet 2022, als sie wieder stiegen, schnellte die Inflation auf 6,9 Prozent. Wie sich Sparbuch und Gold über ein ganzes Jahrhundert schlagen, zeigt unser Beitrag Sparbuch oder Gold über 100 Jahre.
Der dritte Nachbar bekam für seine 511 Euro knapp 51 Gramm Gold. Zum heutigen Kurs sind sie rund 5.750 Euro wert, denn der Goldpreis in Euro ist – trotz mancher Rückschläge – heute mehr als elfmal so hoch wie damals. Selbst nach Abzug der Teuerung hat sich die Kaufkraft fast versiebenfacht.
Eine Garantie für die Zukunft ist das nicht. 2013 brach der Goldpreis in Euro um fast ein Drittel ein, und wer kurz zuvor gekauft hatte, brauchte Jahre, um wieder im Plus zu sein. Über 25 Jahre zeigt sich aber, was Gold von Papiergeld unterscheidet. Es lässt sich nicht beliebig vermehren und hängt an keinem Zahlungsversprechen eines Staates oder einer Bank. Eine Übersicht gängiger Anlagemünzen finden Sie unter Goldmünzen.
Mit dem Inflationsrechner können Sie das für eigene Beträge durchspielen.
Berechnen Sie Ihren Kaufkraftverlust durch die Inflation
Wie sich der Goldpreis seit dem Euro-Start entwickelt hat
Als das Euro-Bargeld kam, war Gold ein Ladenhüter, eine Unze kostete Ende 2001 gerade 312 Euro. Großbritannien verkaufte zwischen 1999 und 2002 sogar rund die Hälfte seiner Goldreserven, nahe dem tiefsten Preis seit 20 Jahren. Unter Händlern heißt dieser Tiefpunkt bis heute „Brown's Bottom“, nach dem damaligen Schatzkanzler Gordon Brown.
Goldpreis in Euro seit der Bargeld-Einführung
Preis je Unze und Wert des Goldes, das es Ende 2001 für 1.000 D-Mark gab
| Zeitpunkt | Goldpreis je Unze | Wert der knapp 51 Gramm |
|---|---|---|
| Ende 2001 | 312 € | 511 € |
| Ende 2012 | 1.262 € | 2.065 € |
| Ende 2013 | 873 € | 1.428 € |
| Ende 2025 | 3.670 € | 6.007 € |
| 17. November 2026 Aktuell | 3.515 € | 5.753 € |
Jahresschlusskurse und Kurs vom 17.11.2026 laut Börsendaten, gerundet. Wert der Goldmenge (1,6367 Unzen) eigene Berechnung.
Hinter den Zahlen stehen die großen Krisen dieser 25 Jahre, von der Finanzkrise 2008 über die Euro-Schuldenkrise und die Corona-Pandemie bis zur Inflationswelle ab 2021. Jedes Mal wuchs das Misstrauen gegenüber Banken und Papiergeld, und jedes Mal suchten mehr Menschen Schutz im Gold.
Besonders anschaulich wird die Entwicklung, wenn man sie umdreht. Gab es Ende 2001 für 1.000 D-Mark knapp 51 Gramm Gold, sind es für denselben Betrag heute nur noch rund 4,5 Gramm. Gemessen in Gold haben Mark und Euro also gut 90 Prozent ihres Wertes verloren. Wie sich der Goldpreis nach Abzug der Inflation über noch längere Zeiträume entwickelt hat, lesen Sie im Beitrag Goldpreis inflationsbereinigt.
Warum das Versprechen vom stabilen Euro nicht gehalten hat
Um die Deutschen für den Euro zu gewinnen, wurde ihnen eine Währung versprochen, die so stabil sein sollte wie die Mark. Die Europäische Zentralbank wurde – nach dem Vorbild der Bundesbank – unabhängig gestellt. Für die Staaten galten feste Schuldengrenzen, und kein Land sollte für die Schulden eines anderen haften.
Die Praxis sah früh anders aus. Ausgerechnet Deutschland riss ab 2002 mehrere Jahre in Folge die erlaubte Defizitgrenze, und als Strafen drohten, setzten die EU-Finanzminister im November 2003 die Verfahren gegen Deutschland und Frankreich kurzerhand aus. Ab 2010 folgten Rettungspakete für Griechenland, dauerhafte Rettungsschirme und milliardenschwere Anleihekäufe der EZB. Das Haftungsverbot steht bis heute im Vertrag, doch in der Krise erwies es sich als dehnbar.
Hinzu kommt das Inflationsziel selbst. Offiziell gelten Preise als stabil, wenn sie mittelfristig um zwei Prozent im Jahr steigen. Was nach Stabilität klingt, ist ein eingeplanter Wertverlust, denn bei dauerhaft zwei Prozent halbiert sich die Kaufkraft in rund 35 Jahren. Im Oktober 2026 lag die Inflationsrate in Deutschland mit 2,8 Prozent erneut darüber.
Davon profitiert, wer hohe Schulden hat, denn Inflation lässt Schulden real schrumpfen, während die Steuereinnahmen mit den Preisen steigen. Der größte Schuldner im Land ist der Staat. Im März 2025 haben Bundestag und Bundesrat das Grundgesetz geändert. Verteidigungsausgaben oberhalb von einem Prozent der Wirtschaftsleistung fallen seitdem nicht mehr unter die Schuldenbremse, dazu kommt ein schuldenfinanziertes Sondervermögen von 500 Milliarden Euro für Infrastruktur und Klimaschutz.
Unsere Einschätzung
Der Euro hat das Stabilitätsversprechen von 2002 nicht gehalten, und wir halten es für einen Irrtum, darin einen Betriebsunfall zu sehen. In einem Geldsystem, das auf Schulden beruht und zwei Prozent Teuerung zum Ziel erklärt, ist der schleichende Wertverlust der Ersparnisse fest eingeplant. Den Preis zahlen die Sparer, leise und Jahr für Jahr. Wer seine Kaufkraft über Generationen erhalten will, kommt aus unserer Sicht an physischem Gold und Silber als festem Bestandteil des Vermögens kaum vorbei.
Die D-Mark kehrt als Motiv auf Gold und Silber zurück
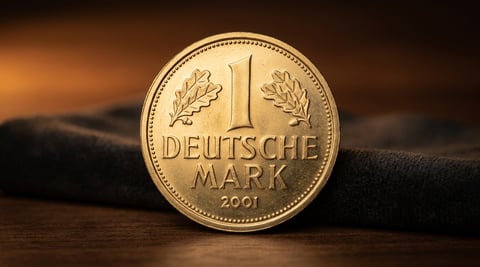
Als Zahlungsmittel ist die Mark Geschichte, als Erinnerung lebt sie weiter. Schon 2001 wurde sie mit einer offiziellen 1-DM-Münze aus reinem Gold verabschiedet. Rund 25 Jahre nach der Umstellung greifen neue Prägungen das vertraute Schriftbild der Mark auf, diesmal in Gold und Silber. Die Währung, deren Kaufkraft im Papiergeld verloren ging, kehrt damit auf das Metall zurück, das seine Kaufkraft behalten hat. Für viele ist eine solche Münze ein Geschenk mit Geschichte, etwa für Großeltern, die mit der Mark gelebt haben.
Mehrere der neuen Ausgaben erscheinen in Reverse Proof. Dabei bleibt der Hintergrund matt, während das Motiv spiegelnd glänzt, wodurch Schriftzug und Motiv besonders plastisch hervortreten.
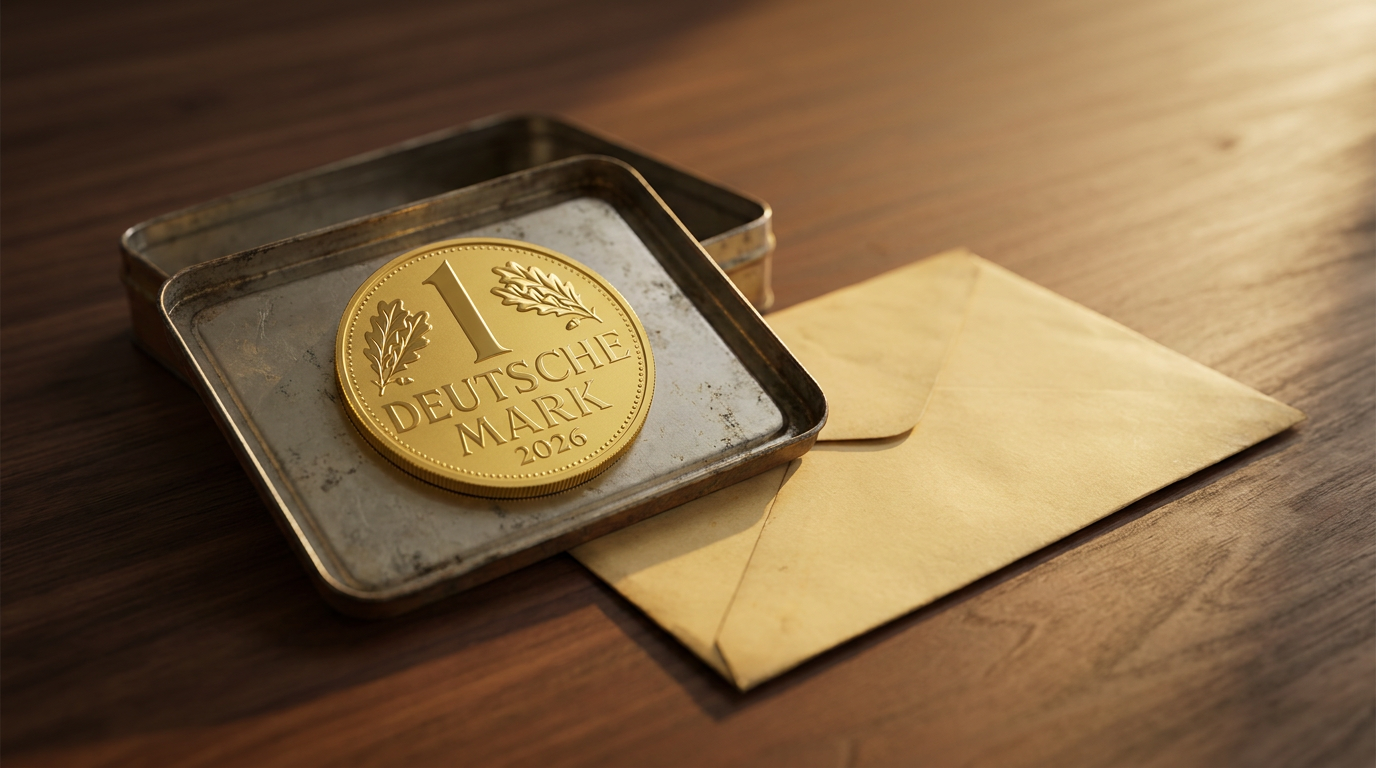
- Reverse-Proof-Duo in Gold und Silber Das Deutsche Mark Reverse Proof Duo 2026 vereint eine Gold- und eine Silbermünze in einem Set.
- 1 Unze Gold, Auflage 50 Die 1-Unzen-Goldmünze Deutsche Mark 2026 ist die schwerste Ausgabe mit der kleinsten Auflage.
- 1/20 Unze Gold, Auflage 1.500 Die 1/20-Unzen-Goldmünze Deutsche Mark 2026 bringt das Motiv in kleiner Größe, etwa als Geschenk.
- 2 Unzen Silber, Auflage 250 Die 2-Unzen-Silbermünze Deutsche Mark 2026 zeigt das Motiv auf großem Durchmesser.
Solche Sammlerprägungen kosten mehr als ihr reiner Metallwert. Der Aufschlag spiegelt die kleine Auflage, die aufwendige Prägung und das Motiv wider und wird beim Wiederverkauf in der Regel mit eingepreist, weil Sammler genau diese Merkmale suchen. Mehr dazu lesen Sie im Beitrag Die D-Mark als Gold- und Silbermünze 2026, weitere Ausgaben mit Deutschland-Bezug finden Sie unter Deutsche Goldmünzen und bei den Silbermünzen.
Produkte werden geladen…
Was Sparer aus 25 Jahren Euro lernen können
Die drei Nachbarn stehen für drei Arten, dem Geld zu vertrauen, und nach 25 Jahren ist das Ergebnis eindeutig. Bargeld schützt vor Bankpleiten, aber nicht vor Inflation. Ein wachsender Kontostand ist noch kein Gewinn, solange die Zinsen hinter den Preisen zurückbleiben.
Wer beim Aufräumen alte D-Mark findet, sollte sie umtauschen, denn das ist einfach und kostet nichts. Spannender ist die Frage, was danach mit dem Geld geschieht. Ersparnisse, die über Jahrzehnte reichen sollen, brauchen einen Anker, der nicht von Zinsentscheidungen und Haushaltslöchern abhängt. Gold schwankt, hat über 25 Jahre aber weit mehr Kaufkraft bewahrt als Sparbuch und Bargeld.
Aktuelle Meldungen zu Inflation und Geldpolitik finden Sie hier.
Häufige Fragen zu 25 Jahren Euro und der D-Mark
Kann man D-Mark heute noch in Euro umtauschen?
Ja. Die Bundesbank tauscht D-Mark-Scheine und -Münzen ohne Frist, kostenlos und ohne Höchstbetrag zum festen Kurs von 1,95583 D-Mark je Euro. Das geht in jeder Filiale oder per Post über die Filiale Mainz.
Wie viele D-Mark sind noch nicht umgetauscht?
Ende Oktober 2026 waren laut Bundesbank noch rund 12,1 Milliarden D-Mark nicht umgetauscht, umgerechnet gut 6 Milliarden Euro. Ein Teil davon dürfte nie zurückkommen.
Was ist aus 1.000 D-Mark seit der Euro-Einführung geworden?
Nach unserer Rechnung kaufen die 511,29 Euro, die es heute für 1.000 D-Mark gibt, nur noch so viel wie rund 311 Euro im Jahr 2001. In Gold angelegt, wären daraus rund 5.750 Euro geworden, real fast das Siebenfache.
Wie hoch war der Goldpreis zum Start des Euro-Bargelds?
Ende 2001 kostete eine Unze Gold rund 312 Euro, Ende 2002 knapp 327 Euro. Am 17. November 2026 lag der Preis bei rund 3.515 Euro und damit mehr als elfmal so hoch.
Muss ich Gewinne aus Gold versteuern?
Für Privatanleger in Deutschland sind Gewinne aus dem Verkauf von physischem Gold grundsätzlich steuerfrei, wenn zwischen Kauf und Verkauf mehr als ein Jahr liegt. Anlagegold ist außerdem von der Mehrwertsteuer befreit, bei Silbermünzen fällt sie in der Regel an. Wie diese Regeln in Ihrem Fall greifen, hängt von Ihrer persönlichen Situation ab. Lassen Sie sich dazu am besten von einem Steuerberater beraten.
Quellen: Deutsche Bundesbank (Umtausch von DM-Bargeld, Statistik zum ausstehenden DM-Bargeld, Stand 31.10.2026); Statistisches Bundesamt (Verbraucherpreisindex); Börsenkurse für Gold in Euro; Europäische Zentralbank; Deutscher Bundestag; Der Spiegel (Umtauschzahlen, Zitat Burkhard Balz); Gesellschaft für deutsche Sprache (Wort des Jahres 2002). Eigene Berechnungen, Sparbuchzinsen als Modellannahme.
Kostenloses Live-Webinar
Der Great Reset fürs Geldsystem
Was sich bis 2029 an Ihrem Geld ändert und was Sie vorher tun können.
00Tage00Std.00Min.00Sek.
 PeterHahne
 ErnstWolff
 Dr.Brandenburg
 Prof. Dr.Polleit
 MichaelMross
 OutdoorChiemgau
Jetzt kostenlos Platz sichern100 % kostenlos · Live im Browser, keine Installation
Ähnliche Artikel
04.04.2022
 16 Min.
Mit Gold durch den Zoll – darauf kommt es an
20.02.2024
15 Min.Kolloidales Gold – was die Forschung wirklich weiß
20.04.2024
14 Min.Wie viel Gold pro Kopf die Deutschen 2026 besitzen

04.09.2025
14 Min.Was bringt Gold 2027? Prognosen nach Rekordjagd und Rücksetzer
04.04.2022
16 Min.Mit Gold durch den Zoll – darauf kommt es an
20.02.2024
15 Min.Kolloidales Gold – was die Forschung wirklich weiß
12.12.2023
7 Min.Silbermünzen oder Silberbarren? Steuer, Preis und Wiederverkauf
20.04.2024
14 Min.Wie viel Gold pro Kopf die Deutschen 2026 besitzen
04.11.2026
17 Min.Münzen richtig aufbewahren mit Kapsel, Rähmchen, Tube und Album
11.04.2024
11 Min.Auswandern mit Gold: Was Sie beim Zoll beachten müssen
02.06.2024
15 Min.