Gold im Ruhestand entsparen – Stückelung, Tranchen und Nachweis
Gold im Ruhestand entsparen – Stückelung, Tranchen und Nachweis
Chart wird geladen
Über die Ansparphase ist alles gesagt. Regelmäßig kaufen, breit streuen, auf das Aufgeld achten. Was geschehen soll, wenn der Bestand nach zwanzig oder dreißig Jahren endlich seinen Zweck erfüllt, steht dagegen kaum irgendwo. Der Ruhestand dreht die Logik um – aus Zukäufen werden Teilverkäufe, aus Sammeln wird Entnehmen. Genau das meint Entsparen, also den planmäßigen Verkauf des eigenen Bestands in überschaubaren Portionen über viele Jahre. Dieser Beitrag beschreibt, wie das gelingt, warum die Stückelung über die Flexibilität entscheidet und wie Kaufbelege die Haltedauer jeder einzelnen Tranche absichern.
Warum das Entsparen anderen Regeln folgt als das Ansparen
Beim Aufbau eines Bestands ist Zeit der wichtigste Verbündete. Wer über Jahre regelmäßig kauft, glättet die Preisschwankungen und muss keinen einzelnen guten Einstiegszeitpunkt treffen. In der Entnahmephase verändert sich dieser Vorteil. Wer verkauft, hat meist einen konkreten Geldbedarf und damit weniger Spielraum, auf eine bessere Marktlage zu warten.
Daraus entsteht das eigentliche Risiko dieser Lebensphase. Über zwanzig Jahre entscheidet nämlich nicht der Durchschnitt der Wertentwicklung über das Ergebnis, sondern die Reihenfolge, in der gute und schlechte Jahre eintreffen. Wer ausgerechnet in einer ausgeprägten Korrektur große Teile seines Bestands auflösen muss, verbraucht deutlich mehr Substanz als jemand, der dieselbe Summe über mehrere Jahre verteilt entnimmt.
Physisches Gold hat dabei eine Besonderheit, die es von einem Wertpapierdepot unterscheidet. Es wirft keine laufenden Erträge ab, es gibt keine Dividende, keinen Zins und keine Ausschüttung. Jede Entnahme ist damit eine Entnahme aus der Substanz. Wer Gold als Baustein der Altersversorgung einplant, sollte diesen Punkt nüchtern anerkennen und ihn durch Planung ausgleichen, statt ihn zu übergehen. Vier Größen bestimmen am Ende, wie gut diese Planung funktioniert: die Größe der kleinsten verkäuflichen Einheit, die Zahl der Jahre, über die verteilt wird, der Abstand zwischen Ankaufs- und Verkaufspreis und die Frage, ob sich für jede Position Kaufdatum und Kaufpreis belegen lässt.
Am Anfang steht eine ehrliche Bestandsaufnahme
Bevor die erste Tranche verkauft wird, gehört der gesamte Bestand auf eine Liste. Viele Anleger haben über Jahrzehnte gekauft - hier eine Unze, dort ein Geschenk, dazwischen ein Erbstück und eine Sammlermünze, die einmal als Anlage gedacht war. Ohne Inventar lässt sich weder eine sinnvolle Reihenfolge festlegen noch später die Haltedauer nachweisen. Eine belastbare Liste führt je Position die Bezeichnung und das Prägejahr, das Feingewicht, die Stückzahl, das Kaufdatum, den Kaufpreis, die Bezugsquelle und den Lagerort.
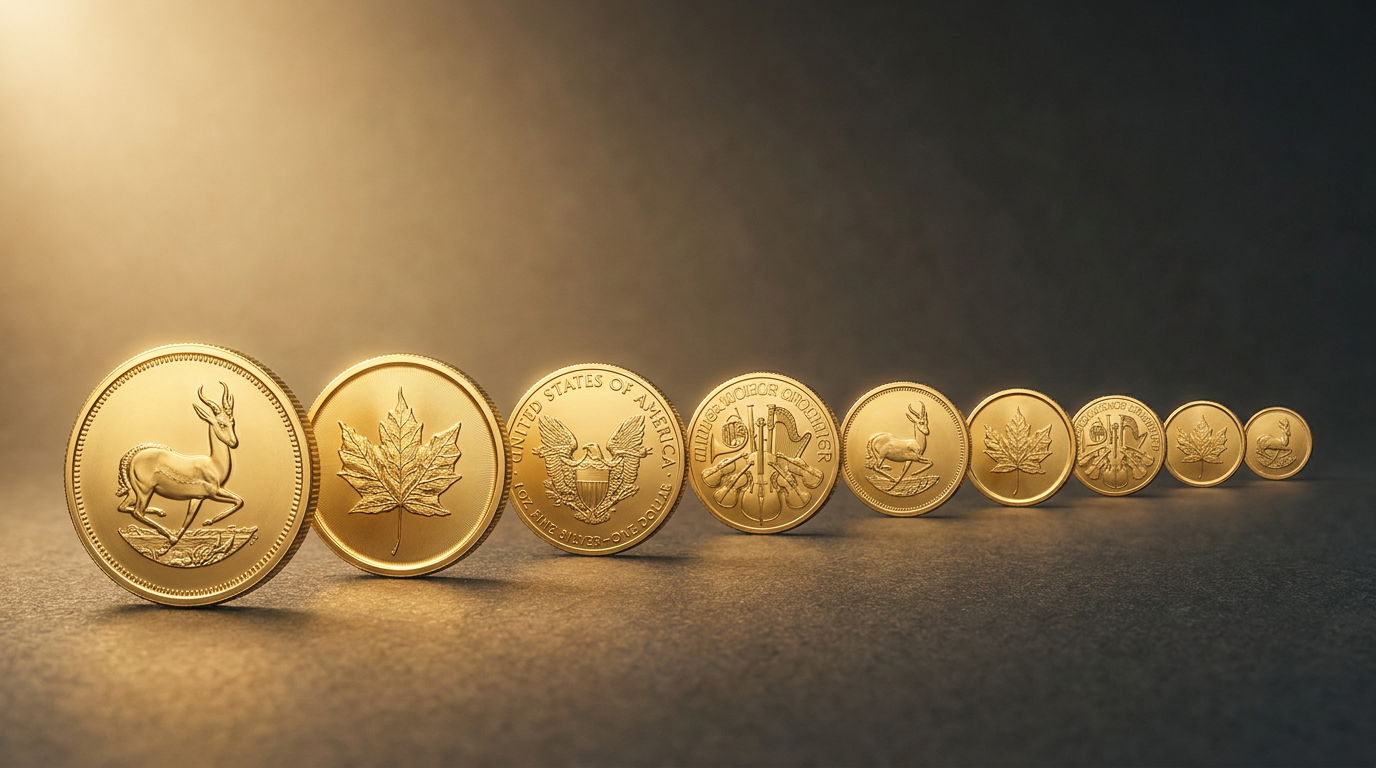
Eine zusätzliche Spalte lohnt sich für die Art der Ware, denn Anlageware, Sammlerstücke und Schmuck werden beim Verkauf völlig unterschiedlich behandelt. Gängige Barren und bekannte Anlagemünzen wie Krügerrand, Maple Leaf, Philharmoniker oder Britannia werden nahe am Materialwert gehandelt und minutengenau nach dem Börsenkurs bewertet. Sie sind das Rückgrat jeder Entnahmestrategie. Sammlerstücke mit numismatischem Aufschlag brauchen dagegen einen anderen Käuferkreis und mehr Zeit; unter Zeitdruck verkauft, bringen sie im Zweifel nur den Materialwert und gehören deshalb ans Ende der Reihenfolge. Schmuck und Altgold werden nach Feingehalt abgerechnet, abzüglich der Kosten für das Scheiden und Verarbeiten. Sie taugen zur Verwertung, aber nicht zur Feinsteuerung einer Entnahme.
Wer beim Sortieren feststellt, dass der Bestand fast nur aus großen Einheiten besteht, hat ein Steuerungsproblem und sollte es lösen, bevor der Bedarf entsteht. Einen Überblick über die Unterschiede zwischen den Formen gibt der Vergleich Goldmünzen oder Goldbarren.
Die Stückelung entscheidet über die Flexibilität
Wie beweglich Sie in der Entnahmephase sind, wird nicht beim Verkauf festgelegt, sondern Jahre vorher beim Kauf. Ein Kilobarren ist ein einziger, unteilbarer Block. Wer 4.000 Euro braucht, kann davon nichts abschneiden, sondern muss das ganze Stück verkaufen und den Rest anderweitig unterbringen. Bei einem Goldpreis um 3.750 Euro je Unze, wie er im Sommer 2026 zu beobachten war, entspricht ein Kilobarren einem Gegenwert von gut hunderttausend Euro. Das ist eine ausgesprochen grobe Einheit für eine feindosierte Entnahme.
Kleine Stückelungen lösen dieses Problem, allerdings nicht umsonst. Prägung, Verpackung und Handling verteilen sich auf weniger Feingewicht, deshalb steigt das Aufgeld je Gramm, je kleiner die Einheit wird. Zehn Zehntelunzen kosten spürbar mehr als eine ganze Unze desselben Motivs, in der Größenordnung von einem Fünftel Aufpreis. Bezahlt wird damit Handlungsfähigkeit. Wer im Ruhestand einen überschaubaren Jahresbetrag entnehmen möchte, verkauft aus kleinen Einheiten passgenau und lässt den Rest im Bestand liegen. Wer nur große Einheiten hält, verkauft entweder zu viel oder gar nichts.
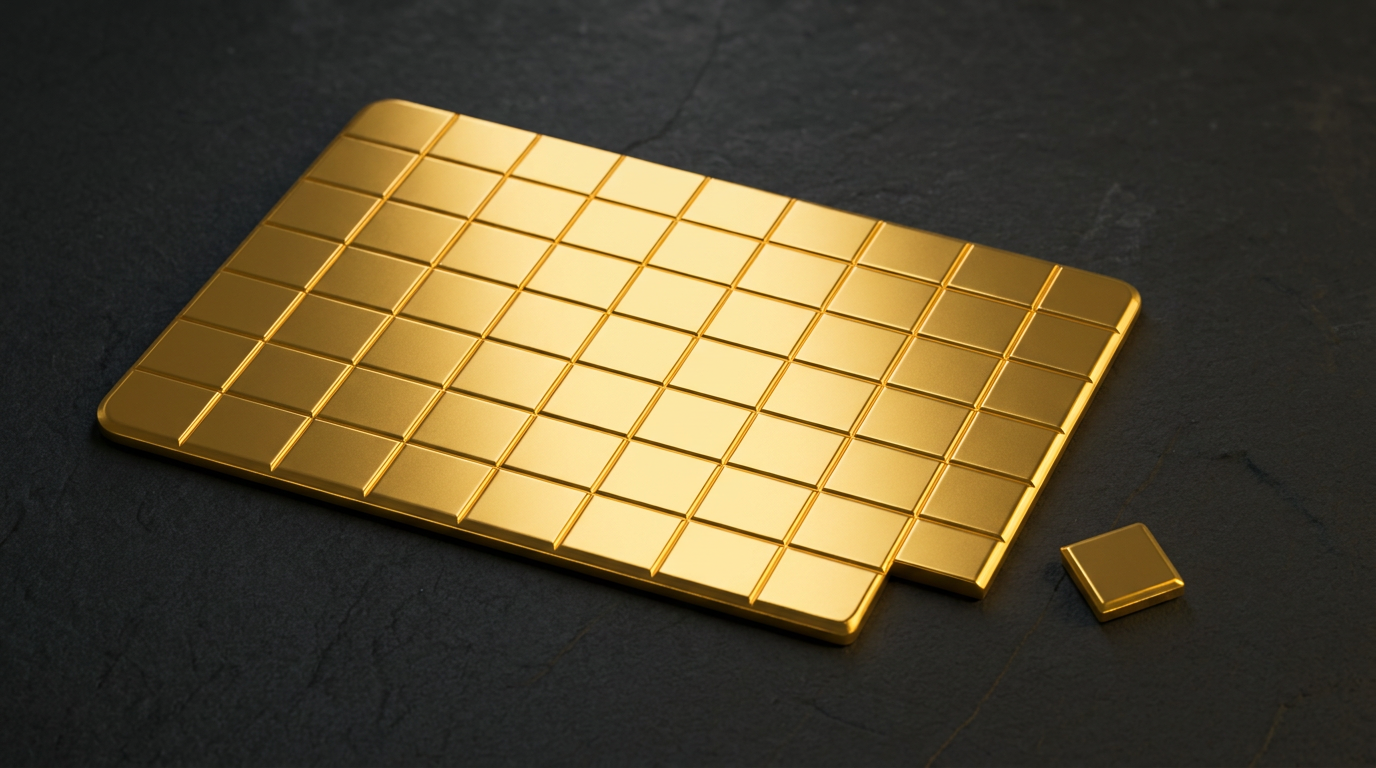
Tafelbarren bestehen aus vielen einzeln abtrennbaren Gramm-Einheiten. Sie machen einen Bestand portionierbar, kosten aber mehr Aufgeld.
Eine Sonderstellung nehmen Tafelbarren ein, die auch Combibarren genannt werden. Sie bestehen aus einer zusammenhängenden Platte, die entlang vorgeprägter Sollbruchstellen in einzelne Gramm-Plättchen getrennt werden kann. Verbreitet sind Formate mit zehn, zwanzig, fünfzig oder hundert Einheiten zu je einem Gramm, teils auch mit halben Gramm. Das Aufgeld liegt zwischen dem einer Kleinmünze und dem eines Großbarrens, und der Barren lässt sich später portionsweise auflösen. Wichtig ist die Erwartung an den Wiederverkauf, denn getrennte Einzelplättchen werden nicht überall genauso angekauft wie die ungeöffnete Platte. Seriöse Händler nehmen beides, die Spanne kann sich aber unterscheiden. Diesen Punkt sollte man vorher klären und nicht hinterher.
Produkte werden geladen…
Für den Aufbau bewährt sich eine Mischung nach Aufgabe statt nach Vorliebe. Etwa zwei Drittel des Bestands tragen große, günstige Einheiten wie Unzenmünzen oder Barren ab hundert Gramm, weil sie das niedrigste Aufgeld haben. Ein Viertel bis ein Drittel liegt in mittleren Einheiten wie halben Unzen, Zwanzig- oder Fünfzig-Gramm-Barren und Tafelbarren, aus denen die regulären Jahresentnahmen kommen. Ein kleiner Rest von fünf bis zehn Prozent bleibt als Feinreserve in Zehntel- und Viertelunzen für kurzfristigen Bedarf. Wer erst im Ruhestand merkt, dass diese Feinreserve fehlt, kann sie durch Umschichtung nachbilden, zahlt dabei aber zweimal Handelsspanne. Günstiger ist es, die Stückelung schon beim Edelmetall-Sparplan mitzudenken.
Was ein Händler tatsächlich zahlt
Für die Entnahmeplanung ist nicht der Börsenkurs die entscheidende Größe, sondern der Preis, den ein Händler am Ende überweist. Zwischen beiden liegt die Handelsspanne, die sich aus Prüfung, Abwicklung, Versicherung, Lagerrisiko und Marge zusammensetzt und je nach Ware unterschiedlich ausfällt.
Orientierung, wie die Stückelung auf Aufgeld und Handelsspanne wirkt
Einheit
Aufgeld beim Kauf
Spanne beim Verkauf
Rolle in der Entnahme
Barren ab 250 Gramm
Am niedrigsten
Eng
Bestandskern, selten verkauft
Unzenmünze oder 100-Gramm-Barren
Niedrig
Eng und sehr liquide
Standardeinheit beim Verkauf
Tafelbarren mit Gramm-Einheiten
Mittel
Mittel
Portionierbare Entnahme
Viertel- und Zehntelunze
Hoch
Breiter
Feinsteuerung kleiner Beträge
Sammlerstücke und Schmuck
Nicht vergleichbar
Stark vom Käufer abhängig
Gesondert verwerten
Daraus folgen zwei Dinge. Für den regulären Verkauf eignen sich international bekannte Standardstücke am besten, weil sie schnell und ohne Diskussion bewertet werden. Und wer sehr kleine Einheiten abgibt, sollte nicht überrascht sein, wenn der Erlös je Gramm unter dem einer Unzenmünze liegt. Der Aufpreis für die Teilbarkeit wird beim Kauf bezahlt und beim Verkauf nur teilweise zurückgegeben.
Ein weiterer Punkt betrifft den Zustand der Ware. Originalverpackung, Zertifikat und unbeschädigter Blister sind bei Barren kein Beiwerk, sondern Teil der Bewertungsgrundlage, denn ein aus der Verschweißung gelöster Barren muss aufwendiger geprüft werden. Wie eine Ankaufsabwicklung in der Praxis abläuft, von der minutengenauen Preisfixierung bis zum versicherten Versand, sollte jeder einmal durchgespielt haben, bevor die erste Tranche das Haus verlässt.
Die Entnahme über mehrere Jahre strecken
Statt einer einzigen großen Auflösung wird die Entnahme über Jahre gestreckt, um einzelne Marktphasen auszugleichen.
Die Grundidee des Entsparens ist immer dieselbe. Statt eines einzigen Verkaufszeitpunkts gibt es viele kleine, und damit wirkt derselbe Mechanismus wie beim Ansparen, nur in umgekehrter Richtung. Welche Variante passt, hängt davon ab, wie berechenbar der Bedarf ist.
Am einfachsten ist ein fester Betrag pro Jahr. Sie legen eine Jahressumme fest und verkaufen jeweils so viele Einheiten, wie zur Deckung nötig sind. Steht der Preis hoch, brauchen Sie weniger Gramm, steht er niedrig, entsprechend mehr. Das ist auf der Ausgabenseite gut planbar, verbraucht in schwachen Marktphasen aber überproportional Substanz. Ein Rechenbeispiel macht die Größenordnung greifbar. Bei einem Bedarf von 6.000 Euro im Jahr und einem Goldpreis um 3.750 Euro je Unze sind das etwa fünfzig Gramm jährlich. Ein Bestand von einem halben Kilogramm reicht bei unverändertem Preis also rund zehn Jahre. Die Rechnung ist bewusst grob und zeigt nur, dass jede Entnahmeplanung eine Zeitachse braucht.
Umgekehrt lässt sich auch eine feste Menge pro Jahr festlegen, etwa zwei Unzen, und der daraus entstehende Euro-Betrag wird hingenommen. Das schont die Substanz, weil der Bestand berechenbar abnimmt, verlagert die Schwankung aber auf die Einnahmenseite. Dieses Muster passt, wenn Gold nur ein Teilbaustein der Versorgung ist und andere Einkünfte die Grundlast tragen.
Die Kombination aus beidem arbeitet mit Bandbreiten. Sie definieren einen Regelbetrag und zwei Korridore. Liegt der Preis über einer selbst gesetzten Schwelle, wird etwas mehr verkauft und ein Liquiditätspuffer für zwei bis drei Jahre aufgebaut. Liegt er darunter, wird auf das Minimum reduziert und der Puffer angezapft. So entstehen keine Zwangsverkäufe in schwachen Phasen, und Marktprognosen sind dafür nicht nötig.
Der Puffer ist dabei der eigentliche Kern der Sache. Wer zwei bis drei Jahresbedarfe in liquider Form vorhält, muss nicht in eine Korrektur hinein verkaufen. Ohne Puffer diktiert der Kalender den Verkaufszeitpunkt, mit Puffer entscheiden Sie selbst, wann eine Tranche abgegeben wird. Wie Korrekturen und langfristige Trends zusammenhängen, ordnet der Beitrag zu Goldpreis-Zyklen ein.
Eine vierte Möglichkeit besteht darin, gar nicht zu verkaufen. Wer nur vorübergehend Geld benötigt, kann Edelmetall auch als Sicherheit einsetzen, statt es abzugeben; die Vor- und Nachteile behandelt der Beitrag Gold beleihen statt verkaufen. Für die dauerhafte Entnahme im Ruhestand ist dieser Weg allerdings selten die erste Wahl, weil Zinsen und Beleihungsquoten den Spielraum eng begrenzen.
Bei all dem steht und fällt eine Planung über zwanzig Jahre mit einer Annahme, die selten ausgesprochen wird, nämlich dass der entnommene Betrag später noch dasselbe wert ist wie heute. Wer heute 6.000 Euro im Jahr für ausreichend hält, benötigt bei zwei Prozent Teuerung nach zehn Jahren rund 7.300 Euro für denselben Warenkorb. Der Entnahmebetrag sollte deshalb regelmäßig überprüft und angepasst werden, nicht einmal festgelegt und dann jahrzehntelang fortgeschrieben.
Berechnen Sie Ihren Kaufkraftverlust durch die Inflation
Belege sichern die Haltedauer jeder Tranche
Physisches Gold gilt steuerlich als anderes Wirtschaftsgut. Liegt zwischen Kauf und Verkauf mehr als ein Jahr, bleibt ein Gewinn im Privatvermögen steuerfrei. Innerhalb dieses Jahres zählt er zu den sonstigen Einkünften und wird mit dem persönlichen Steuersatz belastet, wobei für alle privaten Verkäufe zusammen eine Freigrenze von 1.000 Euro je Person und Kalenderjahr gilt. Wird sie überschritten, ist der gesamte Gewinn steuerpflichtig und nicht nur der übersteigende Teil. Die Einzelheiten erklärt der Ratgeber Gold steuerfrei verkaufen.
Für die Entnahmephase ist daraus eine Erkenntnis wichtig. Die Haltedauer hängt an der einzelnen Tranche und nicht am Bestand als Ganzem. Wer über dreißig Jahre gekauft hat, besitzt keinen einheitlichen Goldberg, sondern eine Sammlung vieler Kaufvorgänge mit jeweils eigenem Datum und eigenem Preis. Für die weit überwiegende Zahl dieser Positionen ist die Jahresfrist längst abgelaufen. Schwierig sind allein die jüngsten Zukäufe, und genau die sollten in der Reihenfolge zuletzt kommen. Werden mehrere gleichartige Stücke gehalten, gelten üblicherweise die zuerst gekauften auch als zuerst verkauft. Für Entsparer ist das meist günstig, weil die ältesten Positionen die Frist sicher erfüllen, setzt aber voraus, dass sich diese Reihenfolge überhaupt darstellen lässt.
Praktisch bedeutet das wenig Aufwand, aber etwas Disziplin. Kaufbelege gehören dauerhaft aufbewahrt, im Original und als Scan an einem zweiten Ort. Nach jedem Verkauf wird in der Bestandsliste notiert, welche Tranche herangezogen wurde, damit keine Position doppelt zugeordnet wird, und die Abrechnung des Händlers wandert zur jeweiligen Kaufposition ins Archiv. Bei geerbten Stücken wird die Anschaffung des Vorbesitzers zugerechnet, weshalb alte Belege oder Nachlassunterlagen hier der Nachweis sind. Wer diesen Teil früh erledigt, entlastet nicht nur sich selbst, sondern auch die Erben. Wie Edelmetalle im Erbfall behandelt werden, behandelt der Beitrag Edelmetalle vererben, und wer zu Lebzeiten überträgt, findet die Freibetragslogik unter Gold verschenken.
Hinweis: Dieser Beitrag ist eine allgemeine Information und ersetzt keine Steuer- oder Anlageberatung. Steuerliche Sachverhalte sind im Einzelfall komplex und können sich durch Gesetzesänderungen oder Rechtsprechung ändern. Für Ihre persönliche Situation sollten Sie steuerlichen Rat bei einem Steuerberater einholen.
Wie der Verkauf praktisch abläuft
Ist die Tranche festgelegt, folgt die Abwicklung. Sie ist weniger kompliziert, als viele befürchten, hat aber ein paar Punkte, die vorher geklärt sein sollten.
Preis prüfen. Seriöse Ankaufspreise sind an den aktuellen Kurs gekoppelt und werden für ein Zeitfenster fixiert. Notieren Sie beides.
Ware vorbereiten. Originalverpackung, Zertifikate und Blister bleiben, wie sie sind. Münzen nicht reinigen, denn Politur verschlechtert die Bewertung.
Versand klären. Ausreichende Versicherung und eine nachvollziehbare Sendungsverfolgung sind Pflicht. Fotografieren Sie den Inhalt vor dem Verpacken.
Prüfung abwarten. Der Käufer verifiziert Echtheit und Gewicht. Standardware mit intakter Verpackung geht am schnellsten durch.
Abrechnung archivieren. Die Gutschrift wird der Kaufposition zugeordnet und in der Bestandsliste vermerkt.
Wer mit Bargeld abwickeln möchte, sollte wissen, dass im Edelmetallhandel bereits ab 2.000 Euro geldwäscherechtliche Identifizierungspflichten greifen und der Händler dann Ausweisdaten aufnehmen muss. Bei unbarer Abwicklung liegt die Schwelle deutlich höher. In der Entnahmephase ist der Punkt meist nachrangig, weil Ankäufe ohnehin per Überweisung abgerechnet werden. Kettner Edelmetalle arbeitet als reiner Online-Händler mit Überweisung und versichertem Versand, ein Barkauf vor Ort ist nicht möglich.
Die häufigsten Fehler in dieser Phase sind schnell benannt. Wer alles auf einmal auflöst, konzentriert das gesamte Marktrisiko auf einen einzigen Tag. Wer nur große Einheiten hält, verliert die Kontrolle über die Höhe der Entnahme. Wer seine Belege nicht sortiert hat, kann die Haltedauer im Zweifel nicht nachweisen, und die Nachweispflicht liegt beim Steuerpflichtigen. Wer Sammlerstücke zuerst abgibt, verkauft sie meist zum Materialwert. Und wer ohne Liquiditätspuffer plant, verkauft dann, wenn er muss, und nicht dann, wenn es sinnvoll ist.
Was Gold im Ruhestand leisten kann und was nicht
Physisches Gold kann in der Ruhestandsplanung eine klar umrissene Aufgabe übernehmen. Es ist ein Teil des Vermögens ohne Schuldner im Hintergrund, physisch greifbar, weltweit handelbar und nach Ablauf der Haltefrist im Privatvermögen steuerlich begünstigt. Das macht es zu einem sinnvollen Gegengewicht in einem breiter aufgestellten Vermögen, und die Kaufkraftfrage stellt sich bei einem Sparbuch in derselben Weise, nur ohne dieses Gegengewicht.
Was Gold nicht ist, ist eine Rente. Es zahlt nichts aus, es garantiert nichts, und sein Preis schwankt. Wer die gesamte Versorgung darauf aufbaut, macht sich vom Kursverlauf zum Zeitpunkt des Bedarfs abhängig. Sinnvoller ist die Rolle als Ergänzung, als Teil also, der planbar entnommen werden kann, solange andere Quellen die Grundlast tragen.
Chart wird geladen
Wer den Bestand vor der Entnahmephase noch strukturieren möchte, findet die Bandbreite der Formate in den Kategorien Goldbarren und Goldmünzen sowie einen Gesamtüberblick in der Rubrik Gold. Für die Feinreserve eignen sich kleine Anlagemünzen wie die 1/10 Unze Krügerrand, für portionierbare Bestände Formate wie der 50-Gramm-Tafelbarren oder der kleinere 20-Gramm-Combibarren.
Häufige Fragen zum Entsparen von Gold im Ruhestand
Wie viel Gold sollte ich pro Jahr im Ruhestand verkaufen?
Eine allgemeingültige Quote gibt es nicht, weil sie von der Größe des Bestands, den übrigen Einkünften und dem geplanten Nachlass abhängt. Praktikabel ist der umgekehrte Weg. Zuerst wird der jährliche Zusatzbedarf bestimmt, dann geprüft, über wie viele Jahre der Bestand diesen Bedarf decken kann. Ergibt die Rechnung eine sehr kurze Laufzeit, muss entweder der Bedarf oder die Erwartung angepasst werden.
Ist es besser, einen großen Barren oder viele kleine Einheiten zu verkaufen?
Rein nach Kosten ist der große Barren im Vorteil, weil Aufgeld und Handelsspanne je Gramm niedriger ausfallen. Für die Steuerung der Entnahme sind kleine Einheiten im Vorteil, weil sie passgenaue Beträge ermöglichen. In der Praxis bewährt sich beides zusammen, also ein großer Bestandskern für die Kosten und mittlere sowie kleine Einheiten für die laufende Entnahme.
Muss ich beim Verkauf von Gold im Ruhestand Steuern zahlen?
Bei physischem Gold im Privatvermögen bleibt ein Gewinn steuerfrei, wenn zwischen Kauf und Verkauf mehr als ein Jahr liegt. Da Ruhestandsbestände meist über viele Jahre aufgebaut wurden, ist die Frist für die meisten Positionen längst abgelaufen. Aufpassen müssen Sie nur bei kurz zuvor getätigten Zukäufen. Für die Beurteilung Ihres konkreten Falls ist ein Steuerberater zuständig.
Wie weise ich die Haltedauer nach, wenn ich über Jahrzehnte gekauft habe?
Über die Kaufbelege. Jede Rechnung dokumentiert Datum, Bezeichnung und Preis und begründet damit die jeweilige Tranche. Sinnvoll ist eine fortlaufende Bestandsliste, in der jede Position mit Kaufdatum, Gewicht, Preis und nach einem Verkauf der Zuordnung zur Abrechnung geführt wird. Fehlen Belege, etwa bei geerbten Stücken, helfen alte Kontoauszüge oder Nachlassunterlagen als Anhaltspunkt.
Lohnen sich Tafelbarren extra für die Entnahmephase?
Tafelbarren sind ein Kompromiss. Sie kosten mehr Aufgeld als ein Standardbarren gleichen Gewichts, erlauben dafür aber die Trennung in einzelne Gramm-Einheiten. Sinnvoll sind sie als Teil des Bestands, nicht als Ganzes. Wer schon viele Unzenmünzen hält, gewinnt mit einem Tafelbarren deutlich an Feinsteuerung; wer alles in Gramm-Plättchen hält, zahlt unnötig viel Aufgeld.
Sollte ich lieber Silber statt Gold entsparen?
Silber ist feiner teilbar und in kleinen Beträgen leichter zu verkaufen, hat aber zwei Nachteile. Der Handelsaufschlag ist wegen der Umsatzsteuer beim Erwerb höher, und die Preise schwanken deutlich stärker. Für die Grundlast einer Entnahme ist Gold in der Regel die ruhigere Wahl, Silber eignet sich eher für kleinere, flexible Beträge. Die Haltefrist von einem Jahr gilt für beide Metalle gleichermaßen.
Was passiert mit dem Rest des Bestands, wenn ich ihn nicht vollständig auflöse?
Der verbleibende Bestand geht in den Nachlass über. Für die Erben ist entscheidend, dass Bestandsliste, Belege und Lagerorte auffindbar sind. Bei unentgeltlichem Erwerb wird ihnen die Anschaffung durch den Erblasser zugerechnet, sodass eine abgelaufene Haltefrist erhalten bleibt. Erbschaftsteuerlich gelten die üblichen Freibeträge nach Verwandtschaftsgrad.
LIVE • Mi., 23. September • 19:00 UhrLIVE • Mi., 23.09. • 19 UhrLIVE-WEBINAR • Mittwoch, 23. September 2026 • 19:00 Uhr
Finanzielle Selbstverteidigung
Wie viel dürfen Sie noch besitzen?
Fünf Beschlüsse ziehen einen Ring um Ihr Erspartes. Jeder mit Datum, jeder zum Nachlesen. Am 23. September legt Dominik Kettner mit sechs Gästen den kompletten Bauplan auf den Tisch.
Dominik Kettner und seine Gäste
DominikKettner
Prof. Dr.Juhn
ErnstWolff
PeterHahne
Prof. Dr.Polleit
RolandTichy
RogerKöppel
51.552Anmeldungen
4,9/5Google
100 % kostenlos · Live im Browser, keine Installation
VerschuldenNov. 26
DigitalisierenDez. 26
Identifizieren24.12.26
Türen schließen11.01.27
Begrenzen10.07.27
Live in
Nov. 26VerschuldenDer Bund beschließt 203,7 Milliarden Euro neue Schulden.Dez. 26DigitalisierenDas Gesetz zum digitalen Euro soll stehen.24.12.26IdentifizierenJeder EU-Staat muss die digitale ID-Wallet bereitstellen.11.01.27Türen schließenDie Auslandstür schließt.10.07.27BegrenzenDie EU-Bargeldverordnung gilt.
Nov. 26VerschuldenDer Bund beschließt 203,7 Milliarden Euro neue Schulden.Dez. 26DigitalisierenDas Gesetz zum digitalen Euro soll stehen.24.12.26IdentifizierenJeder EU-Staat muss die digitale ID-Wallet bereitstellen.11.01.27Türen schließenDie Auslandstür schließt.10.07.27BegrenzenDie EU-Bargeldverordnung gilt.
Hohe Preise locken Gelegenheitsverkäufer und Betrüger gleichermaßen. Was beim privaten Kauf von Gold und Silber vor Ort wirklich prüfbar ist, welche Rechte fehlen und wann der Preisvorteil den Aufwan…
Wie Gold und Silber im Erbfall behandelt werden: Erbschaftssteuer-Freibeträge, Nachweis von Bestand und Anschaffung, die Rolle der Spekulationsfrist beim späteren Verkauf und wie sich physische Edelm…
Ein Gramm oder eine halbe Unze? Eigener Name oder Name des Kindes? Wer für Kind, Enkel oder Patenkind Gold aufbaut, entscheidet früh über Kosten und Rechtsfolgen. Der Ratgeber ordnet den Aufschlag kl…
Geprägt in Nordböhmen, ausgegeben über Niue, Nennwert in Neuseeland-Dollar. Der Tschechische Löwe gehört zu den ungewöhnlichsten Anlagemünzen Europas. Der Ratgeber erklärt Motivwechsel, Größen von 1/…
Beim Ankauf, im Schadenfall, im Erbfall und gegenüber dem Finanzamt entscheidet die Dokumentation über das Ergebnis. Welche Belege bei Gold und Silber wirklich zählen, wie eine belastbare Bestandslis…
Die gesetzliche Sicherung endet bei 100.000 Euro je Person und Institut, der freiwillige Schutz der privaten Banken wird bis 2030 auf eine Million Euro je Sparer zurückgeführt. Der Beitrag erklärt di…
Edelmetalle sind vor dem Sozialrecht kein Sonderfall: Sie zählen zum verwertbaren Vermögen. Welche Freibeträge seit der Reform vom Juli 2026 gelten, wie Ämter Münzen und Barren bewerten und warum Sch…
Gold bleibt Gold – aber der Handel bewertet versiegelte und lose Barren unterschiedlich. Was Blister, Zertifikatskarte und Seriennummer beim Wiederverkauf tatsächlich leisten, wie Bank, Fachhändler u…
Bis 2.000 Euro bar, danach Legitimation: Was das Geldwäschegesetz beim Goldkauf verlangt, welche Daten ein Händler fünf Jahre aufbewahrt, warum kein Kauf ans Finanzamt gemeldet wird und welche Legend…
Alle vier Klassiker enthalten eine Unze Gold, kosten aber unterschiedlich viel. Der Direktvergleich zu Feingehalt, Aufgeld, Kratzempfindlichkeit, Stückelungen und Wiederverkäuflichkeit führt Einsteig…
Welcher Silberbarren-Hersteller passt zu welchem Ziel? Der Vergleich ordnet Heimerle & Meule, Heraeus, Umicore, Geiger und Nadir nach Reinheit, LBMA-Status, Aufgeld und Wiederverkäuflichkeit ein -- i…
1-Gramm-Silberbarren, Münzbarren und Spar-Boxen sind der niedrigste Einstieg in physisches Silber -- aber das Aufgeld pro Gramm ist hoch. Wann sich Grammsilber als teilbare Reserve trotzdem lohnt und…
2026 bleibt der Silbermarkt das sechste Jahr in Folge unterversorgt. Eine nüchterne Einordnung der Daten des Silver Institute, der einbrechenden Solarnachfrage und der Frage, was das strukturelle Def…
Warum kostet eine 1-Gramm-Münze relativ viel mehr als ein Kilobarren? Der Ratgeber erklärt Aufgeld, Agio und Spread – warum kleine Stückelungen trotz höherem Aufschlag sinnvoll sind und wie Sie das A…
Geprägt oder gegossen? Wie sich die beiden Herstellungsverfahren bei Goldbarren auf Optik, Aufgeld, Echtheitsprüfung und Wiederverkauf auswirken -- und welche Variante zu welchem Kaufziel passt.
Zehntausend, dreitausend, zweitausend Euro. In der Debatte um die Bargeldobergrenze werden drei völlig verschiedene Schwellen dauernd vermischt. Der Beitrag trennt, was heute im Edelmetallhandel gilt…
Die US-Inflation springt auf 4,2 Prozent – und Gold fällt trotzdem. Wir erklären die geldpolitische Kausalkette vom Hormus-Ölschock über die Zinserwartung bis zum Goldpreis 2026.
Die Maple Leaf gehört zu den meistgehandelten Anlagemünzen der Welt. Der Ratgeber erklärt Feingehalt 999,9, Radiallinien, Mikro-Gravur, Stückelungen und den Vergleich zu Krügerrand, Eagle und Philhar…
Welcher Goldbarren-Hersteller passt zu welchem Anleger? Der Vergleich ordnet die wichtigsten LBMA-zertifizierten Prägestätten ein, erklärt geprägte und gegossene Barren, Sicherheitsmerkmale wie Certi…
Wer physisches Gold länger als ein Jahr hält, verkauft den Gewinn steuerfrei. Der Ratgeber erklärt die Spekulationsfrist nach Paragraf 23 EStG, Haltedauer, FIFO-Prinzip bei Teilverkäufen und den korr…
Münze oder Barren? Der Vergleich zeigt, wo Gold am günstigsten ins Depot kommt, wie flexibel Sie verkaufen und welche Stückelungsstrategie zu Ihnen passt.
Ein Privy Mark ist ein winziges Zusatzzeichen, das aus einer bekannten Anlagemünze eine limitierte Sonderausgabe macht. Wir erklären, wie es Auflage, Aufgeld und Wiederverkauf beeinflusst -- und für …
Heimtresor, Bankschließfach oder Zollfreilager? Der neutrale Vergleich aller Lageroptionen für Gold und Silber – mit Tresorklassen, Versicherungs- und Dokumentations-Checkliste.
Erhalten Sie kostenlose Tipps um Ihr Vermögen zu schützen und als erster von neuen Produkten zu erfahren
Sie möchten regelmäßig über Produktneuheiten, spannende Finanznachrichten und exklusive Sonderangebote informiert werden? Dann melden Sie sich hier für den kostenfreien Kettner Edelmetalle Newsletter an.
Durch Eingabe Ihrer E-Mail-Adresse und Anklicken des Buttons „Abschicken“ geben Sie die folgende Einwilligungserklärung ab: „Ich bin damit einverstanden, per E-Mail über Produktneuheiten, spannende Finanznachrichten und exklusive Sonderangebote informiert zu werden und willige daher in die Verarbeitung meiner E-Mail-Adresse zum Zwecke der Zusendung des Newsletters ein. Diese Einwilligung kann ich jederzeit und ohne Angabe von Gründen mit Wirkung für die Zukunft widerrufen. Die Rechtmäßigkeit der bis zum Widerruf erfolgten Verarbeitung bleibt im Falle des Widerrufs unberührt.“

 280.000
 30 Jahre
 Sicherer





 21 Min.